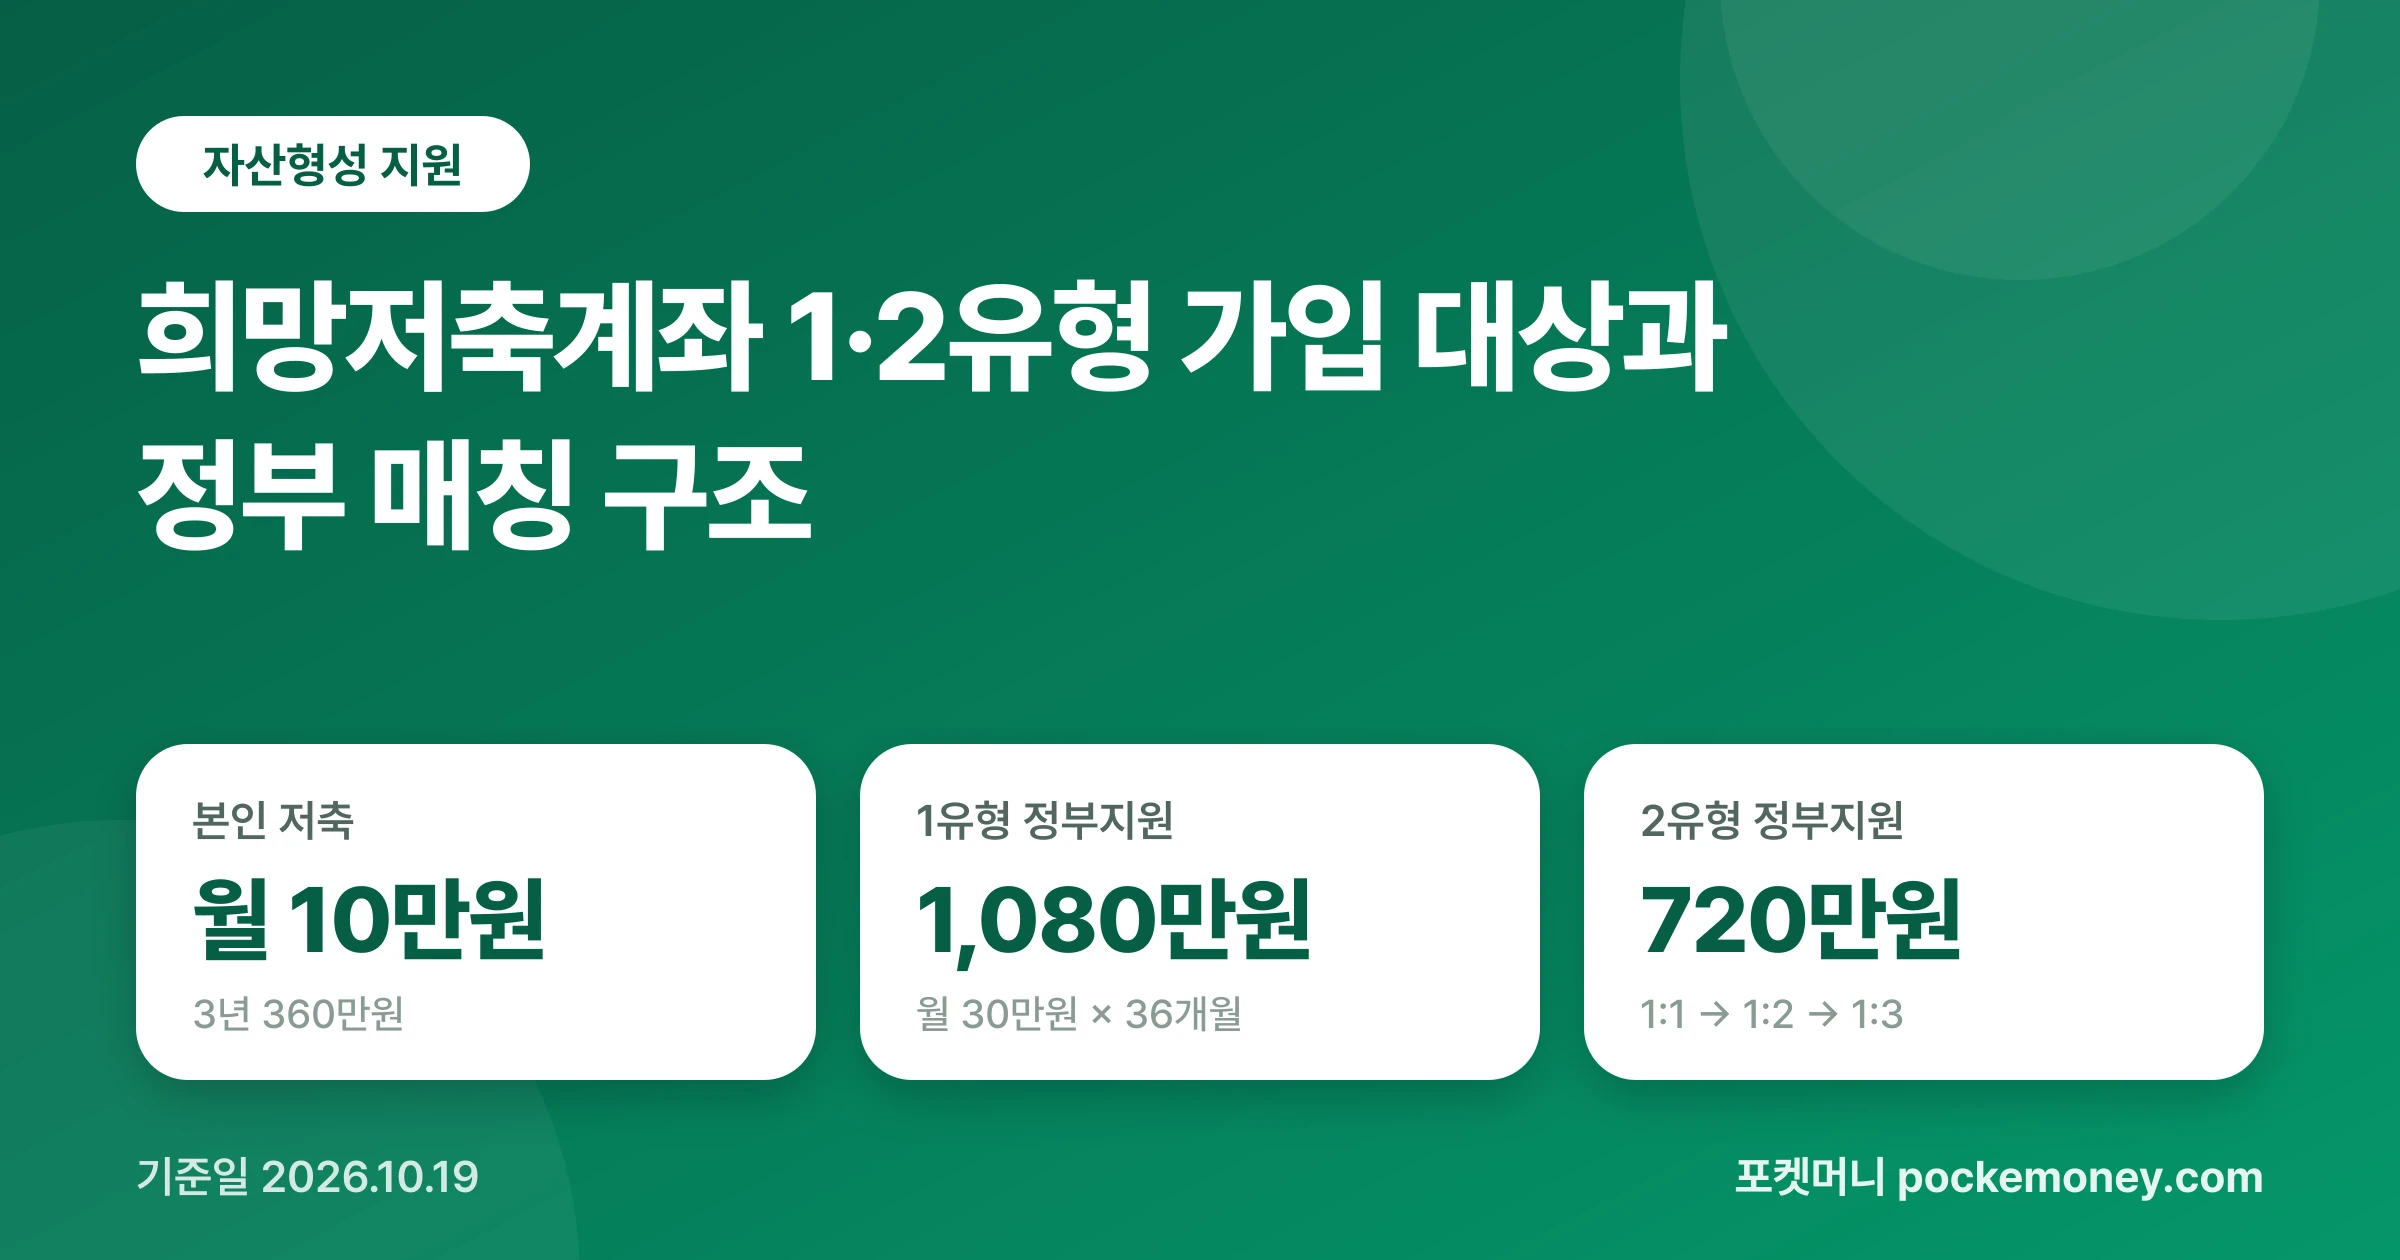
희망저축계좌는 기초생활보장 수급 가구나 차상위 가구 중 일하는 가구가 3년간 저축하면 정부가 근로소득장려금을 함께 쌓아 주는 통장입니다. 보건복지부 자산형성지원사업의 하나로, 가입 대상에 따라 Ⅰ유형과 Ⅱ유형으로 나뉘고 정부 매칭 방식도 다릅니다. 본인 저축은 월 10만원으로 같지만 3년 뒤 받는 금액은 유형별로 360만원 차이가 납니다.
보건복지부 자산형성지원사업 안내와 정책브리핑 2026년 2월 27일 기사(2026년 모집 계획)를 이 날짜 기준으로 정리했습니다. 회차별 모집 일정은 예산 사정에 따라 바뀔 수 있으니 복지로 공지를 확인하세요.
유형별 비교
| 구분 | 희망저축계좌 Ⅰ | 희망저축계좌 Ⅱ |
|---|---|---|
| 가입 대상 | 생계·의료급여 수급 가구 중 일하는 가구 | 주거·교육급여 수급 가구, 차상위계층 중 일하는 가구 |
| 본인 저축 | 월 10만원 | 월 10만원 |
| 정부 매칭 | 월 30만원 (1:3) |
1년차 1:1, 2년차 1:2, 3년차 1:3 |
| 기간 | 3년 | 3년 |
두 유형 모두 가구 안에 정기적으로 일하는 사람이 있어야 합니다. 일하는 사람이 있다는 것이 이 제도의 출발점이라, 근로를 중단하면 지원금 요건을 채우지 못할 수 있습니다.
만기에 받는 금액
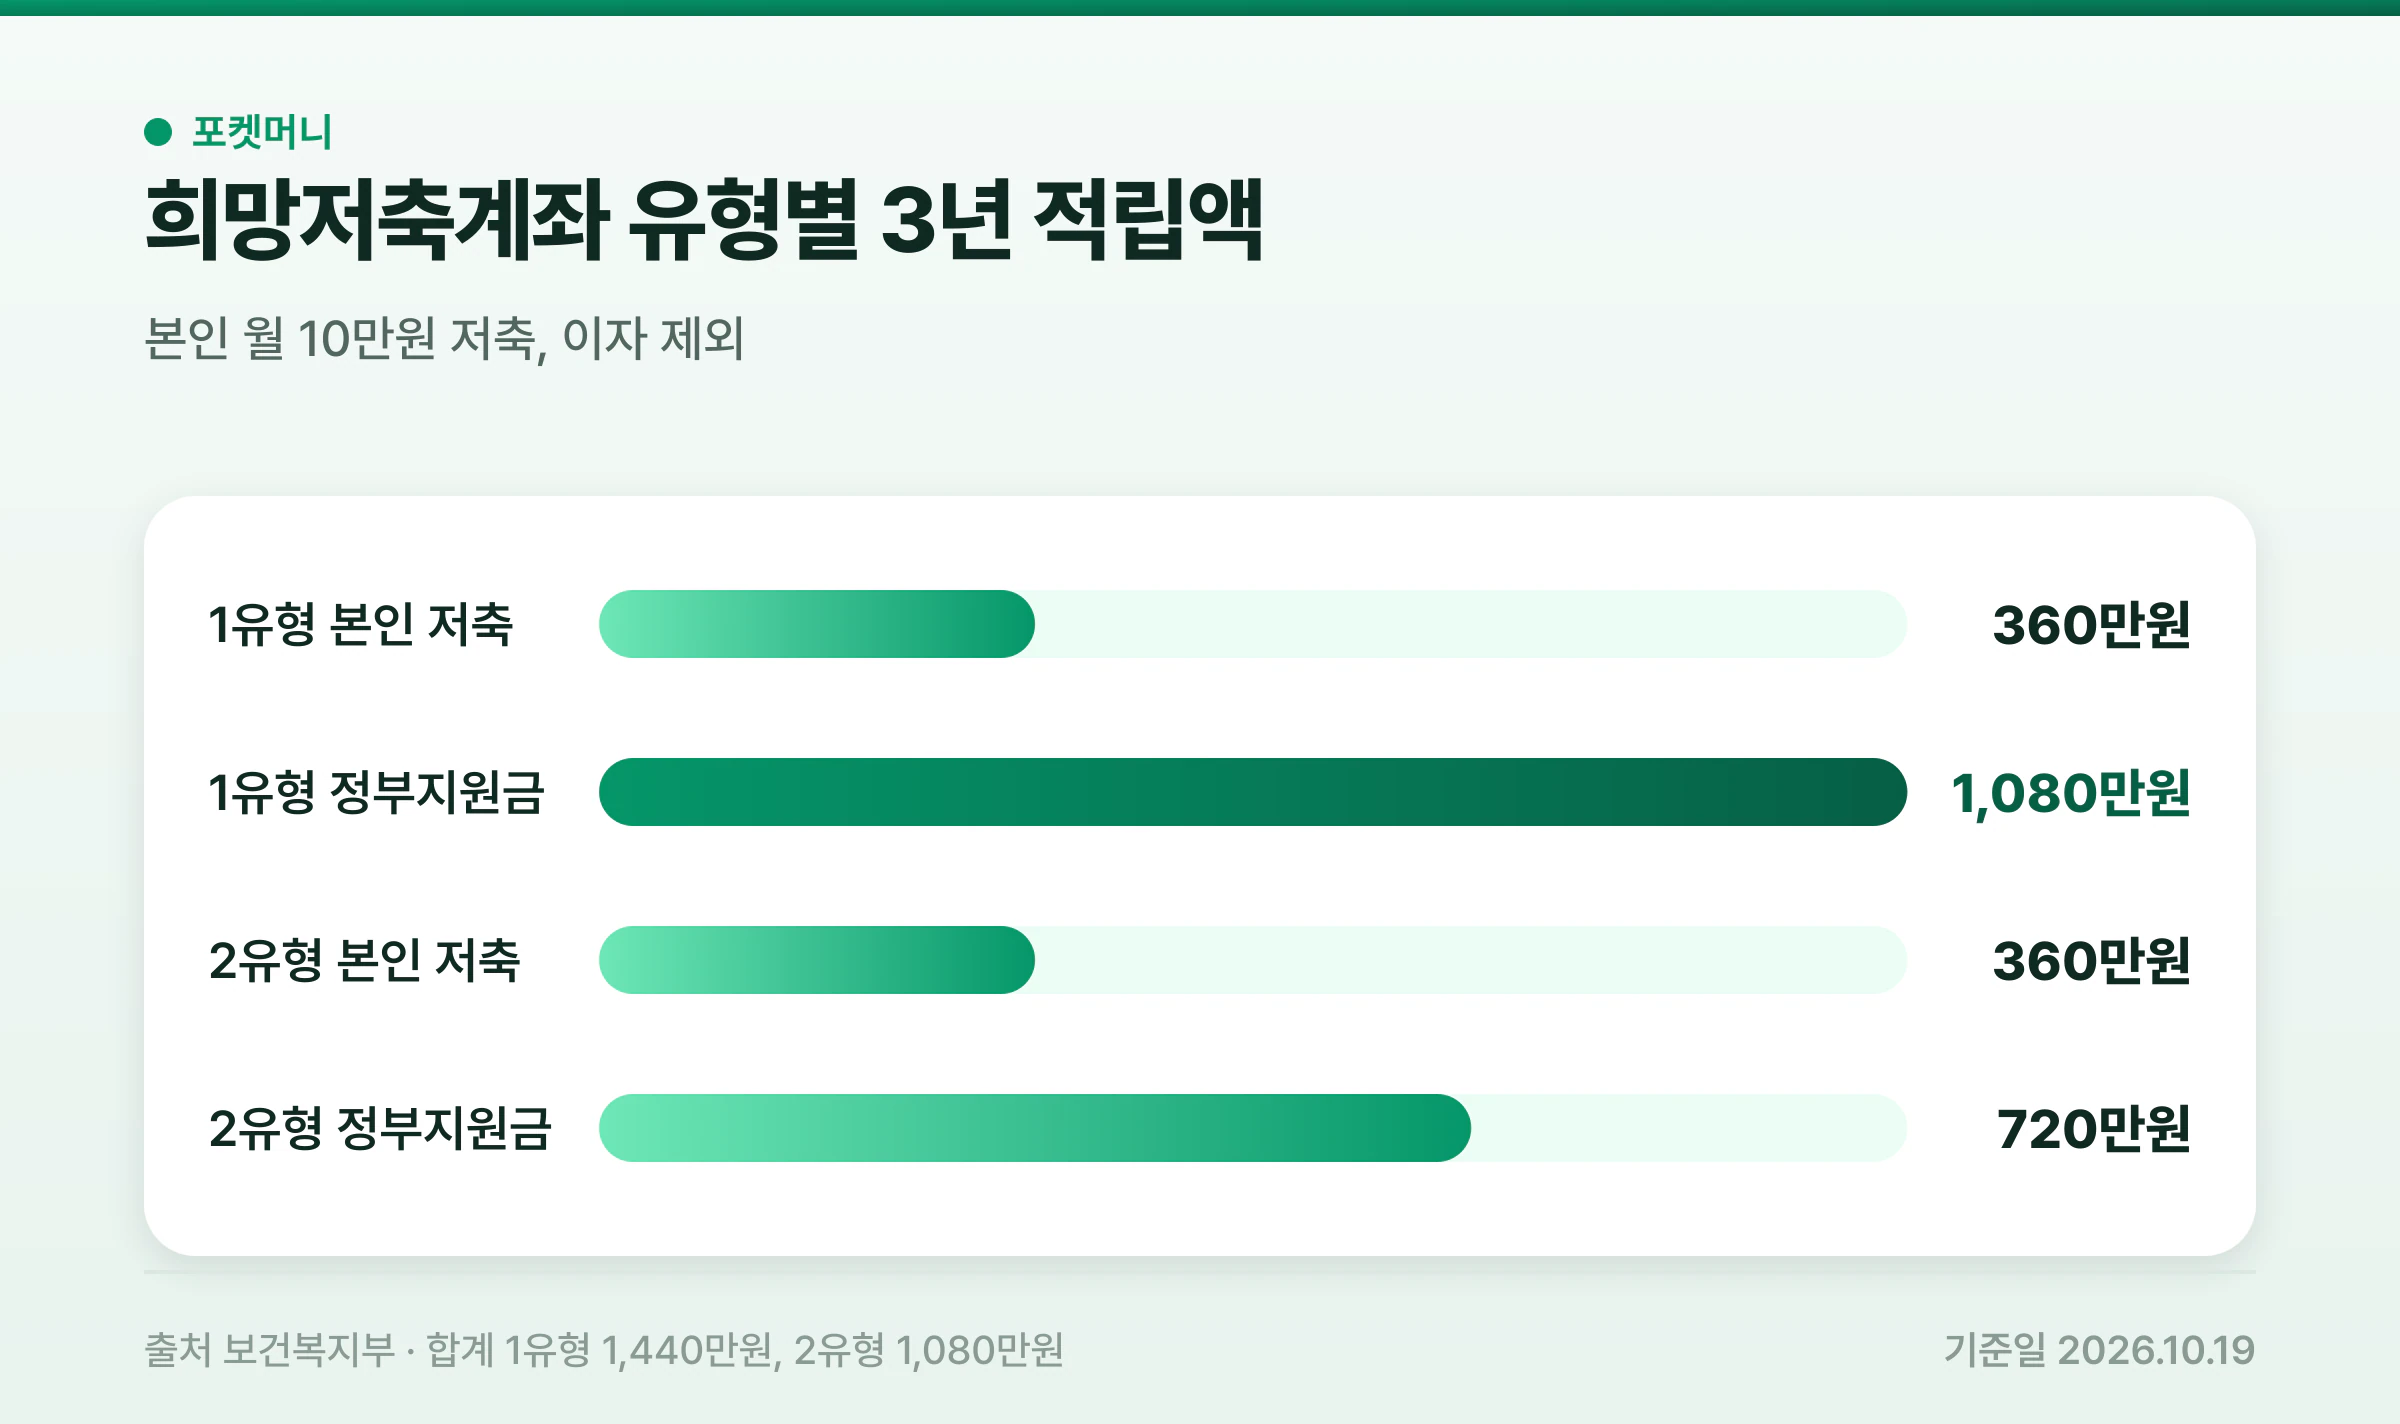
Ⅰ유형은 본인 저축 360만원에 정부지원금 1,080만원(월 30만원 × 36개월)이 더해져 이자 없이 1,440만원입니다.
Ⅱ유형은 정부 매칭이 해마다 늘어납니다. 본인이 월 10만원을 저축하면 정부지원금은 다음과 같이 쌓입니다.
| 연차 | 매칭 비율 | 정부지원금 (월) | 연간 정부지원금 |
|---|---|---|---|
| 1년차 | 1:1 | 10만원 | 120만원 |
| 2년차 | 1:2 | 20만원 | 240만원 |
| 3년차 | 1:3 | 30만원 | 360만원 |
정부지원금 합계 720만원에 본인 저축 360만원을 더하면 1,080만원이고, 여기에 은행 이자가 붙습니다. Ⅱ유형은 1년차에 해지하면 쌓인 지원금이 적고 뒤로 갈수록 커지는 구조라, 끝까지 유지하는 것이 더 중요합니다.
만기 때 지원금을 받으려면
정부지원금은 3년을 채우고 조건을 갖췄을 때 지급됩니다. 세부 조건은 유형별로 다르지만 공통적으로
- 3년 동안 근로·사업 활동을 이어갈 것
- 정해진 교육을 이수할 것
- 자금 사용계획서를 낼 것
이 요구됩니다. 저축을 몇 달 못 했거나 일을 잠시 쉬게 됐다면, 해지하기 전에 주소지 행정복지센터에 적립 중지 같은 방법이 있는지 먼저 상담하세요.
희망저축계좌 Ⅰ은 원칙적으로 만기 시점에 생계·의료급여에서 벗어나야(탈수급) 정부지원금을 받을 수 있습니다. 가입 전에 이 조건을 꼭 상담받으세요.
2026년 모집 일정
모집은 1년에 여러 차례 진행됩니다. 2026년 계획은 다음과 같았습니다.
| 유형 | 모집 기간 |
|---|---|
| Ⅰ유형 | 1차 3.3 |
| Ⅱ유형 | 1차 2.2 |
기준일 현재 남은 회차는 Ⅱ유형 3차(10월 26일까지)와 Ⅰ유형 4차(11월 2~16일)입니다. Ⅱ유형은 예산이 소진되면 일정보다 일찍 마감되기도 하므로, 대상이라면 기간 초반에 신청하는 편이 안전합니다.
신청 방법
- 주소지 읍·면·동 행정복지센터 방문 신청
- 복지로에서 사업 안내와 자격 조건 확인
신청 후 소득·재산 조사와 근로 여부 확인을 거쳐 가입이 결정됩니다. 가입이 확정되면 지정 은행에서 통장을 개설하고 매달 본인 저축을 시작합니다.
청년내일저축계좌와의 차이
일하는 저소득 청년(만 15~39세)이라면 청년내일저축계좌도 비교 대상입니다. 2026년 청년내일저축계좌는 기준 중위소득 50% 이하 가구의 청년이 대상이고, 본인 월 10만원에 정부가 월 30만원을 매칭합니다. 가구 상황에 따라 어느 쪽이 가능한지가 달라지므로 청년내일저축계좌 가입 조건도 함께 확인하세요. 같은 가구원이 자산형성지원사업 여러 개에 중복 가입하는 것은 제한될 수 있습니다.
참고한 자료
- 정책브리핑, 「2026년 자산형성 지원사업 모집 시작, 미래를 위한 저축도 시작!」 (2026.2.27)
- 정책브리핑, 「희망저축계좌 2유형, 예산 소진으로 마감됐어요?!?」
- 보건복지부, 자산형성지원사업 안내
- 복지로, 2026년 자산형성지원사업 신청 안내