2026년 신용점수 관리법과 대출·카드 발급에 미치는 영향
📈예적금 & 금융 꿀팁7분 정독
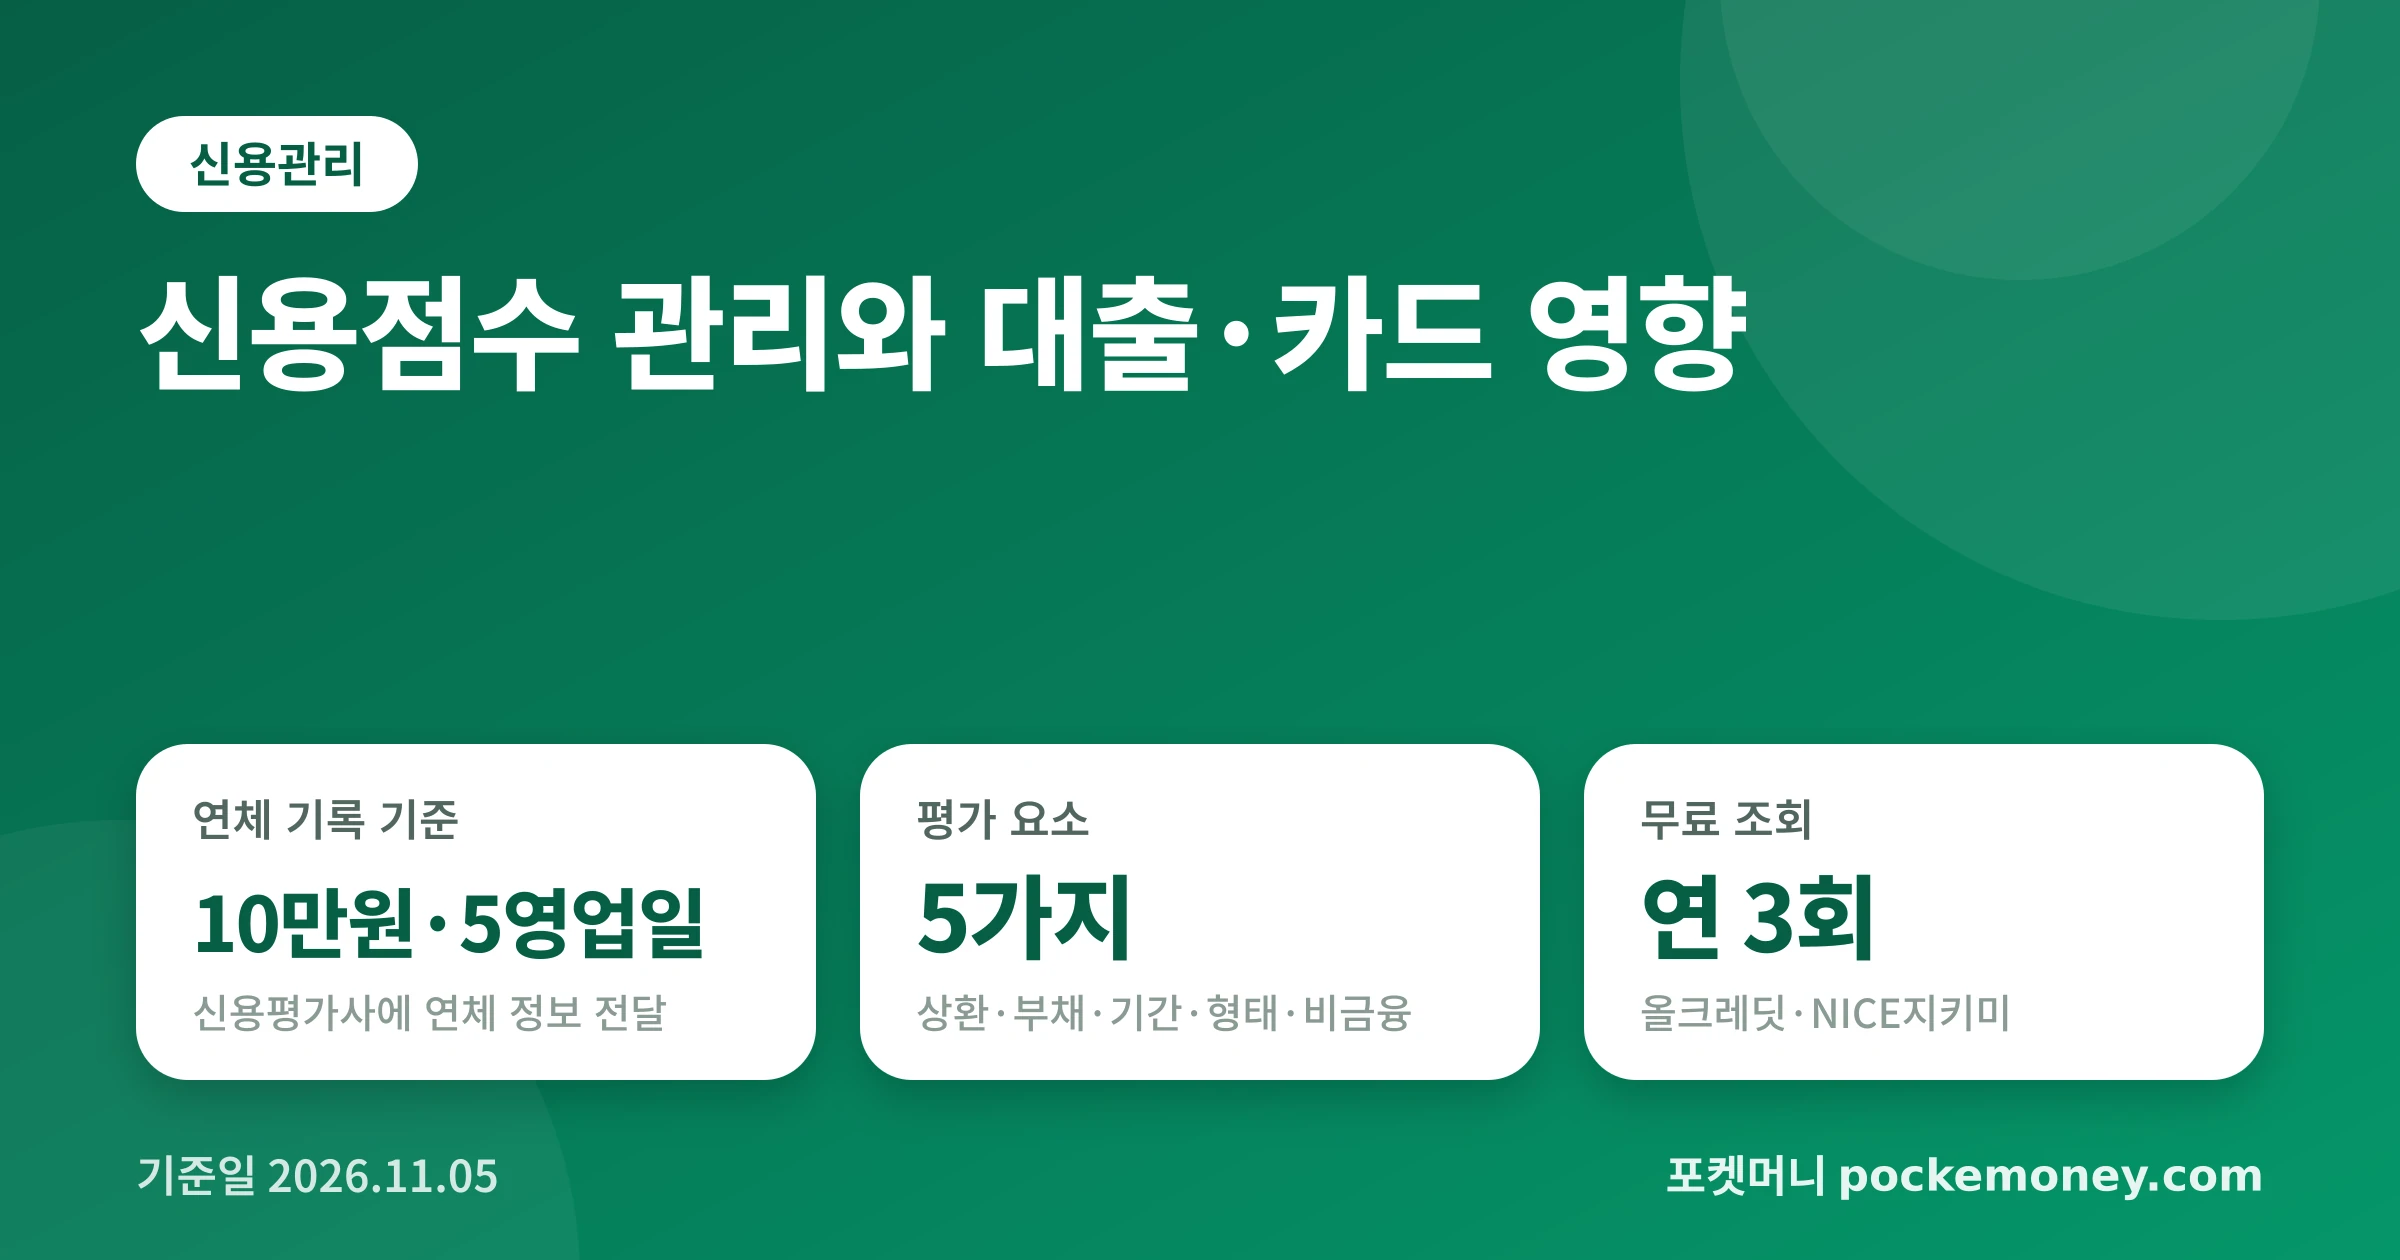
신용점수는 연체 한 번에도 흔들립니다. KCB와 NICE의 평가 요소 비중, 5영업일·10만원 연체 기준, 무료 조회 방법과 비금융정보 제출로 점수를 관리하는 순서를 공식 자료 기준으로 정리했습니다.
고금리 파킹통장, 특판 예적금 금리 비교, 청약 및 ISA 활용법
신용점수는 연체 한 번에도 흔들립니다. KCB와 NICE의 평가 요소 비중, 5영업일·10만원 연체 기준, 무료 조회 방법과 비금융정보 제출로 점수를 관리하는 순서를 공식 자료 기준으로 정리했습니다.
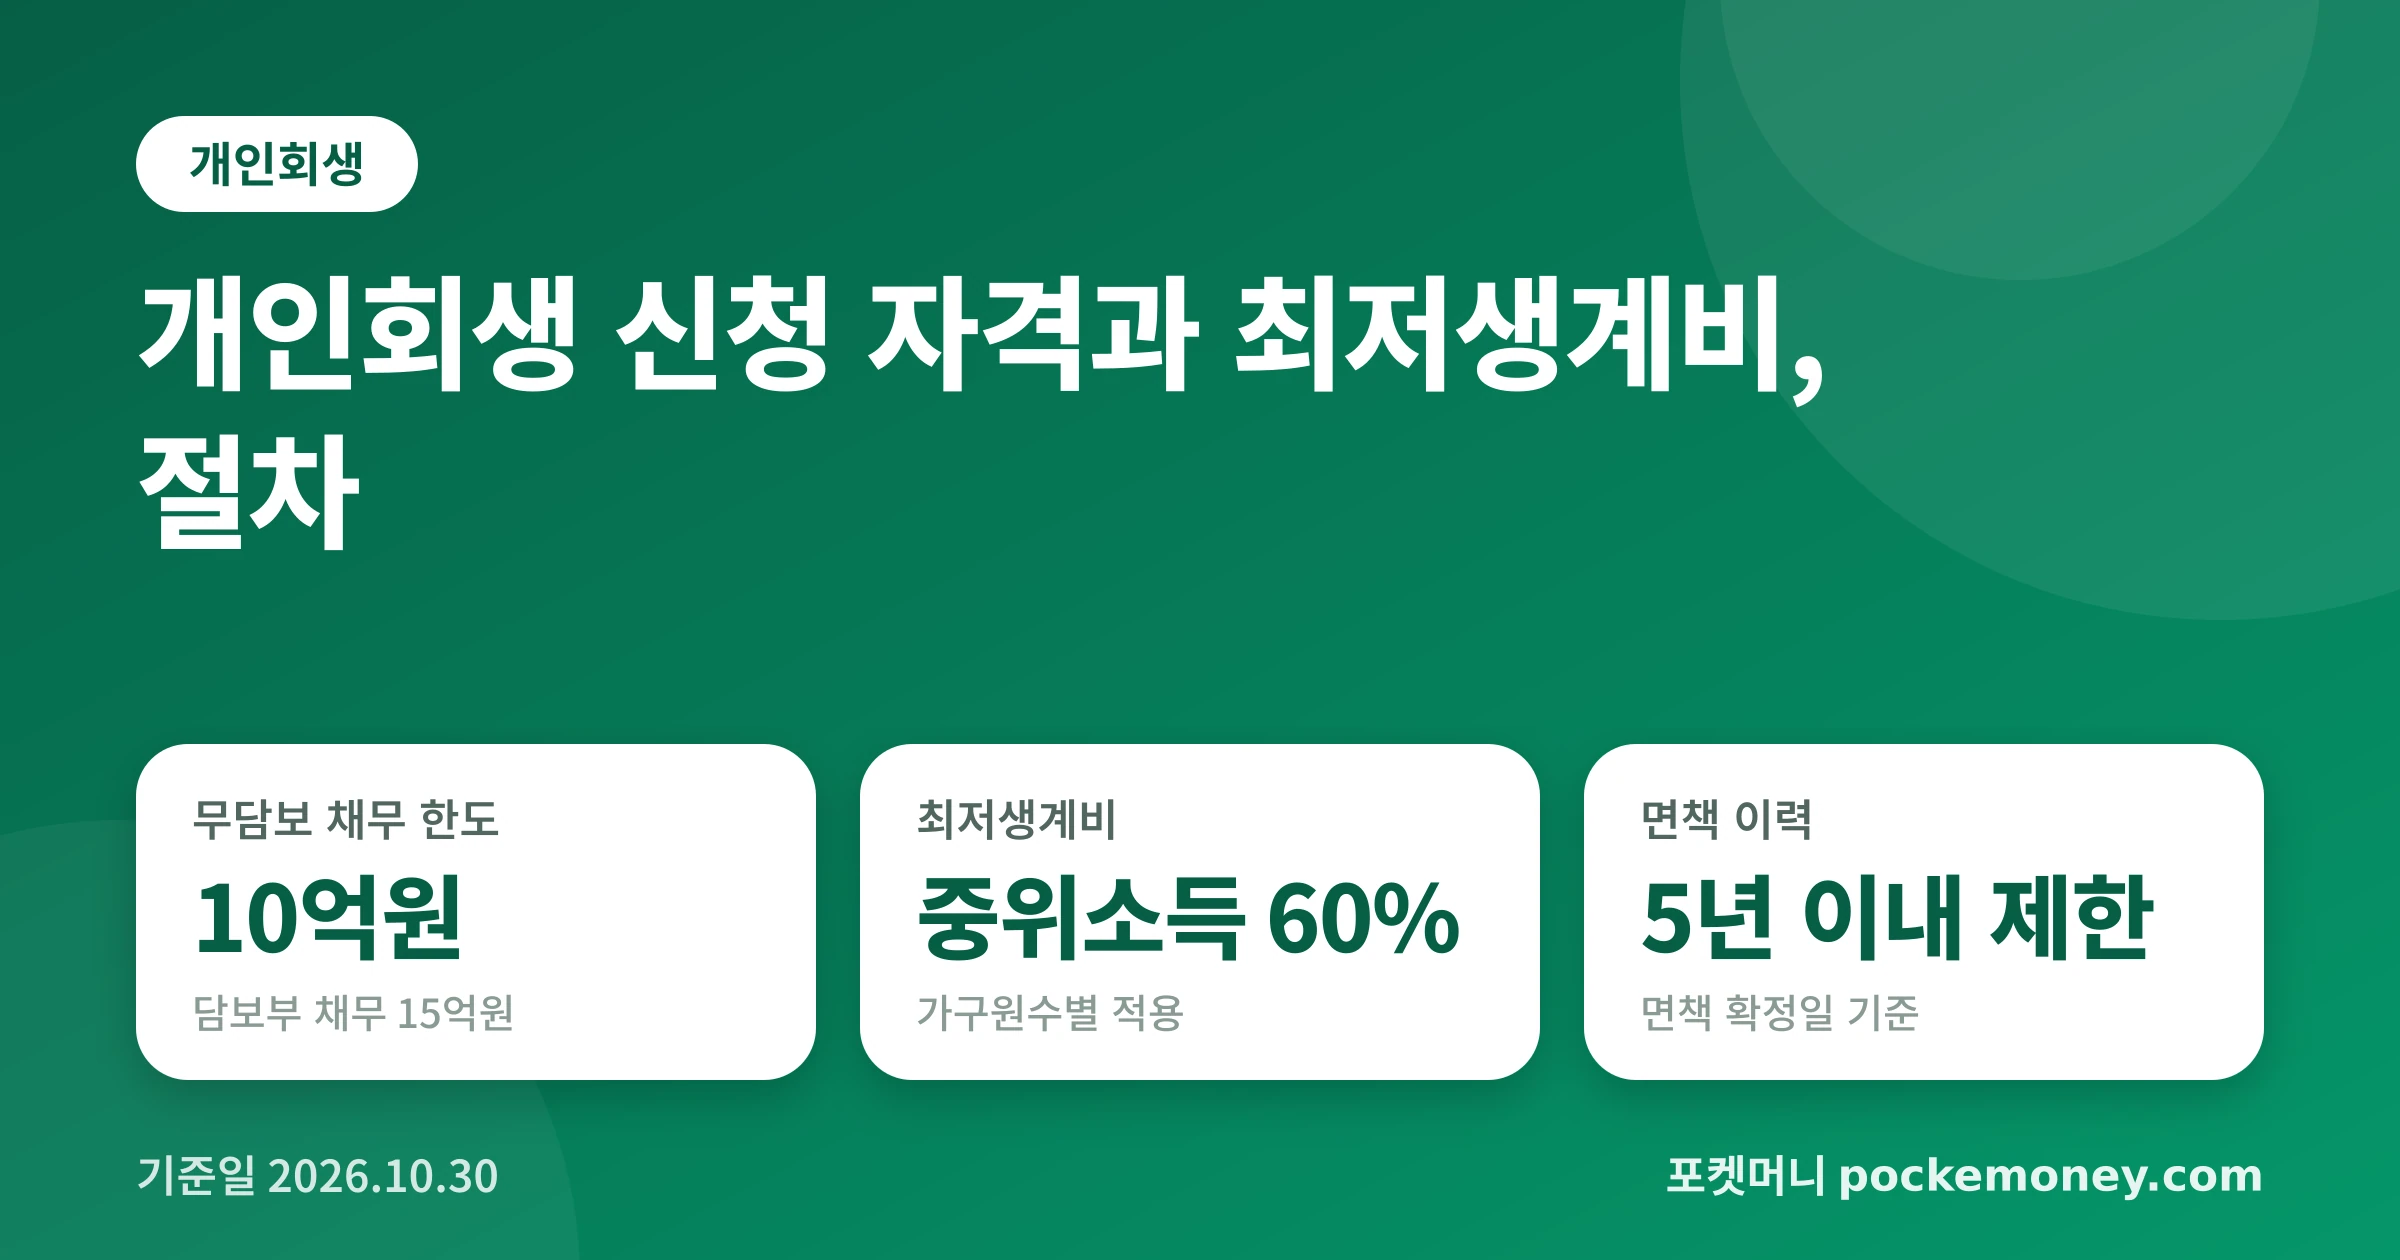
2026년 기준 중위소득 60%를 반영한 가구원수별 최저생계비와 개인회생 자격 요건, 전자신청 비용 및 금지명령 절차를 실무 기준으로 상세히 안내합니다.
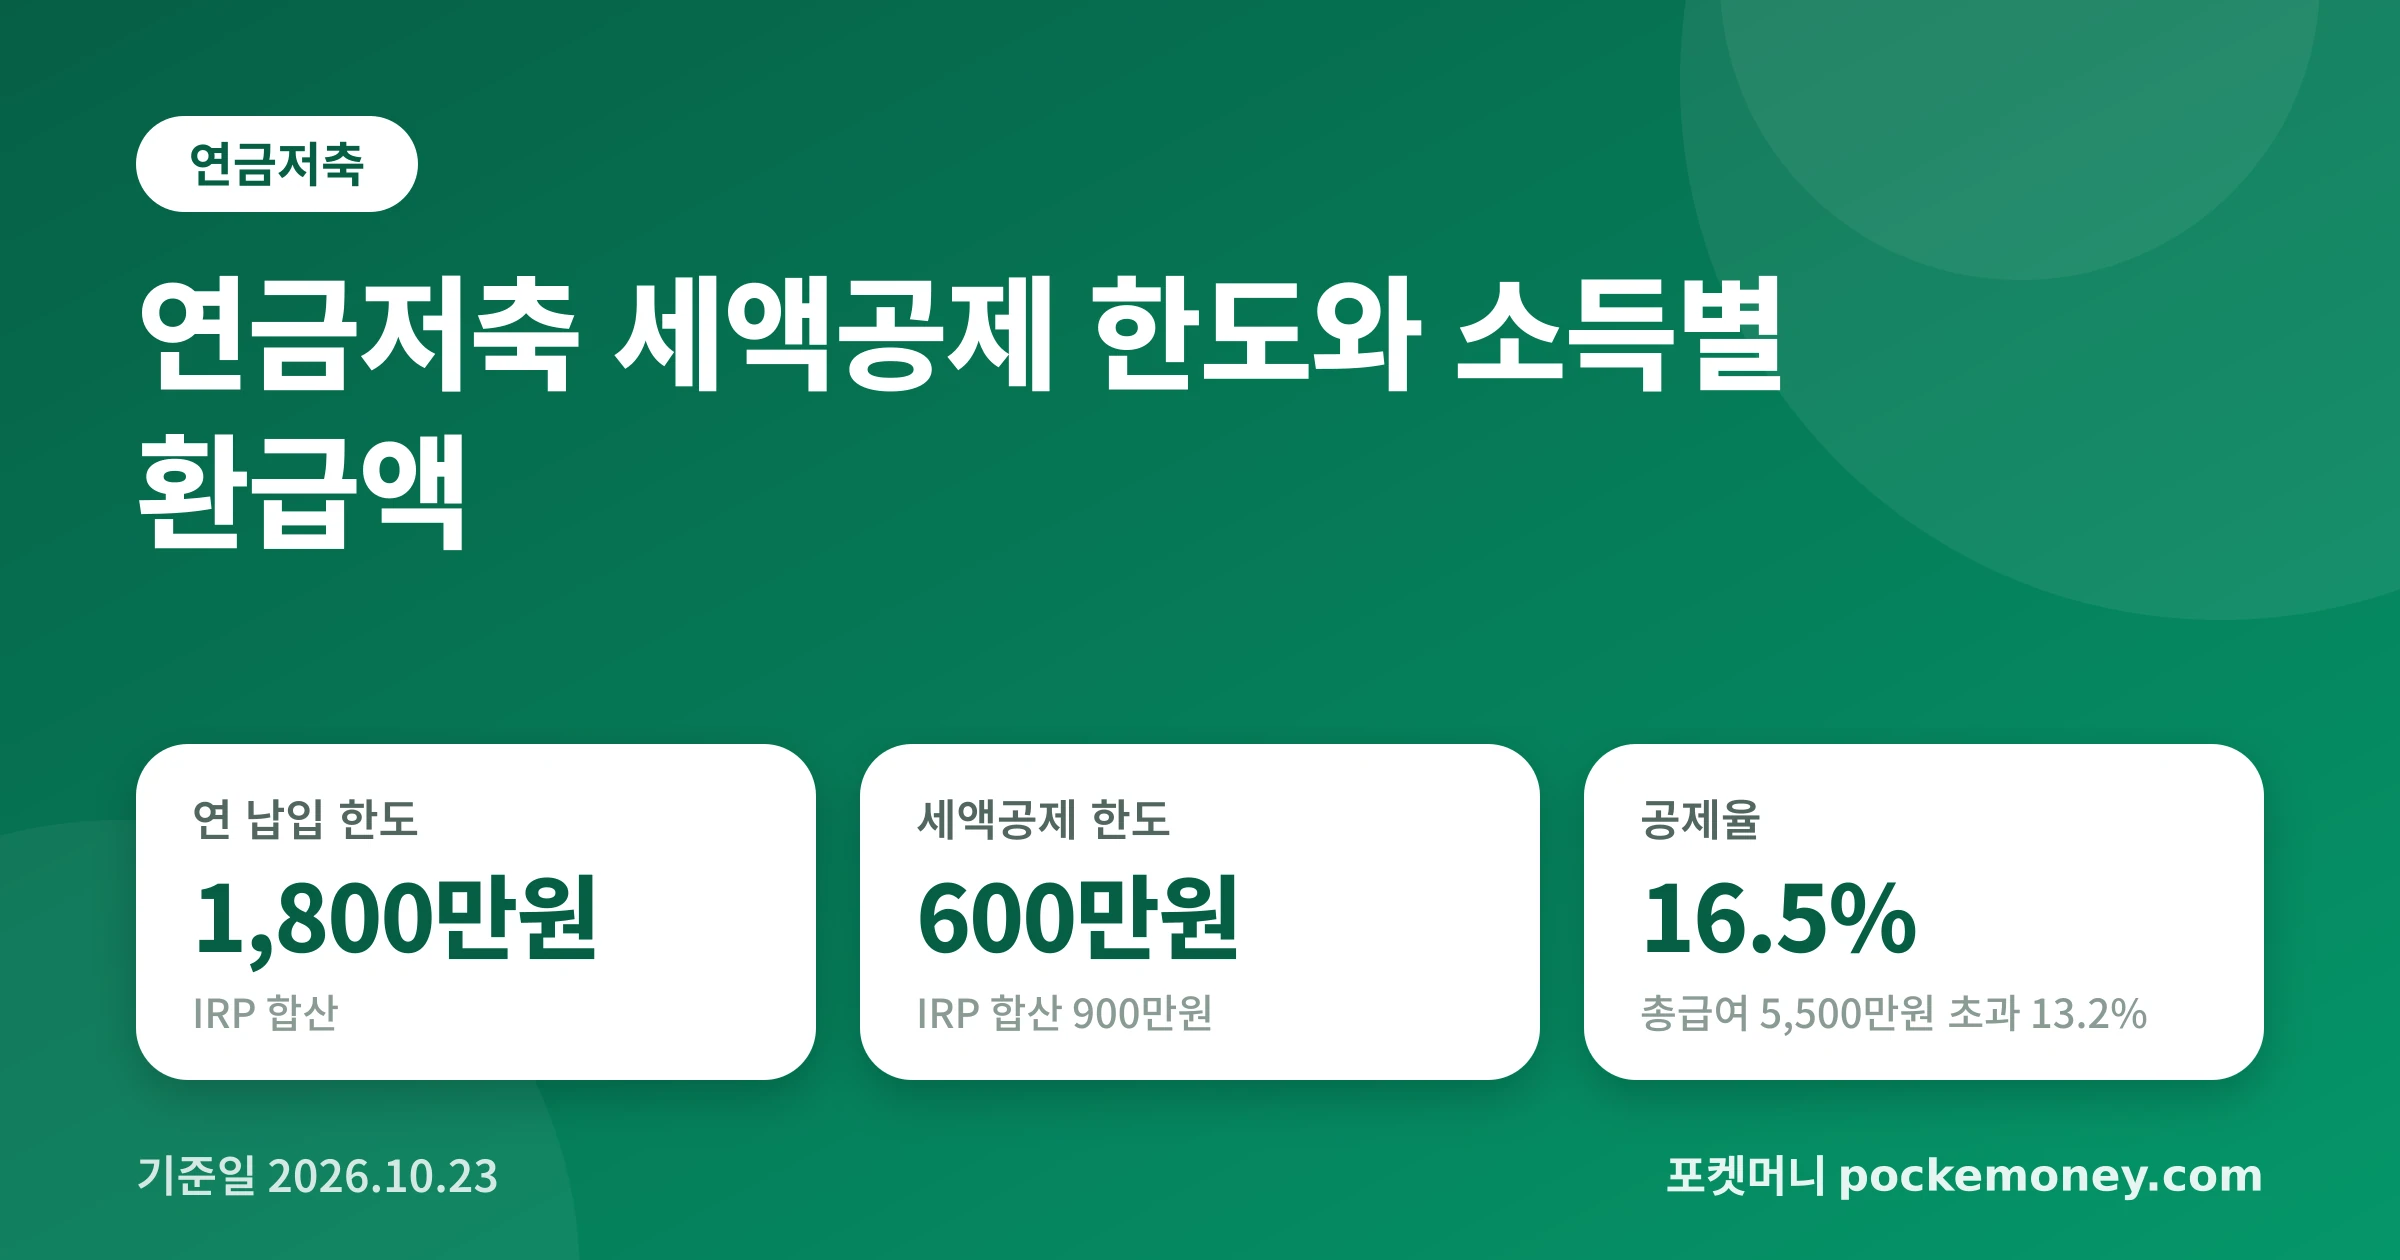
2026년 연금저축계좌의 연간 납입 한도 1,800만원과 세액공제 600만원 기준, IRP 합산 900만원 구조, 소득별 공제율 및 연금 수령 전략을 알기 쉽게 정리합니다.
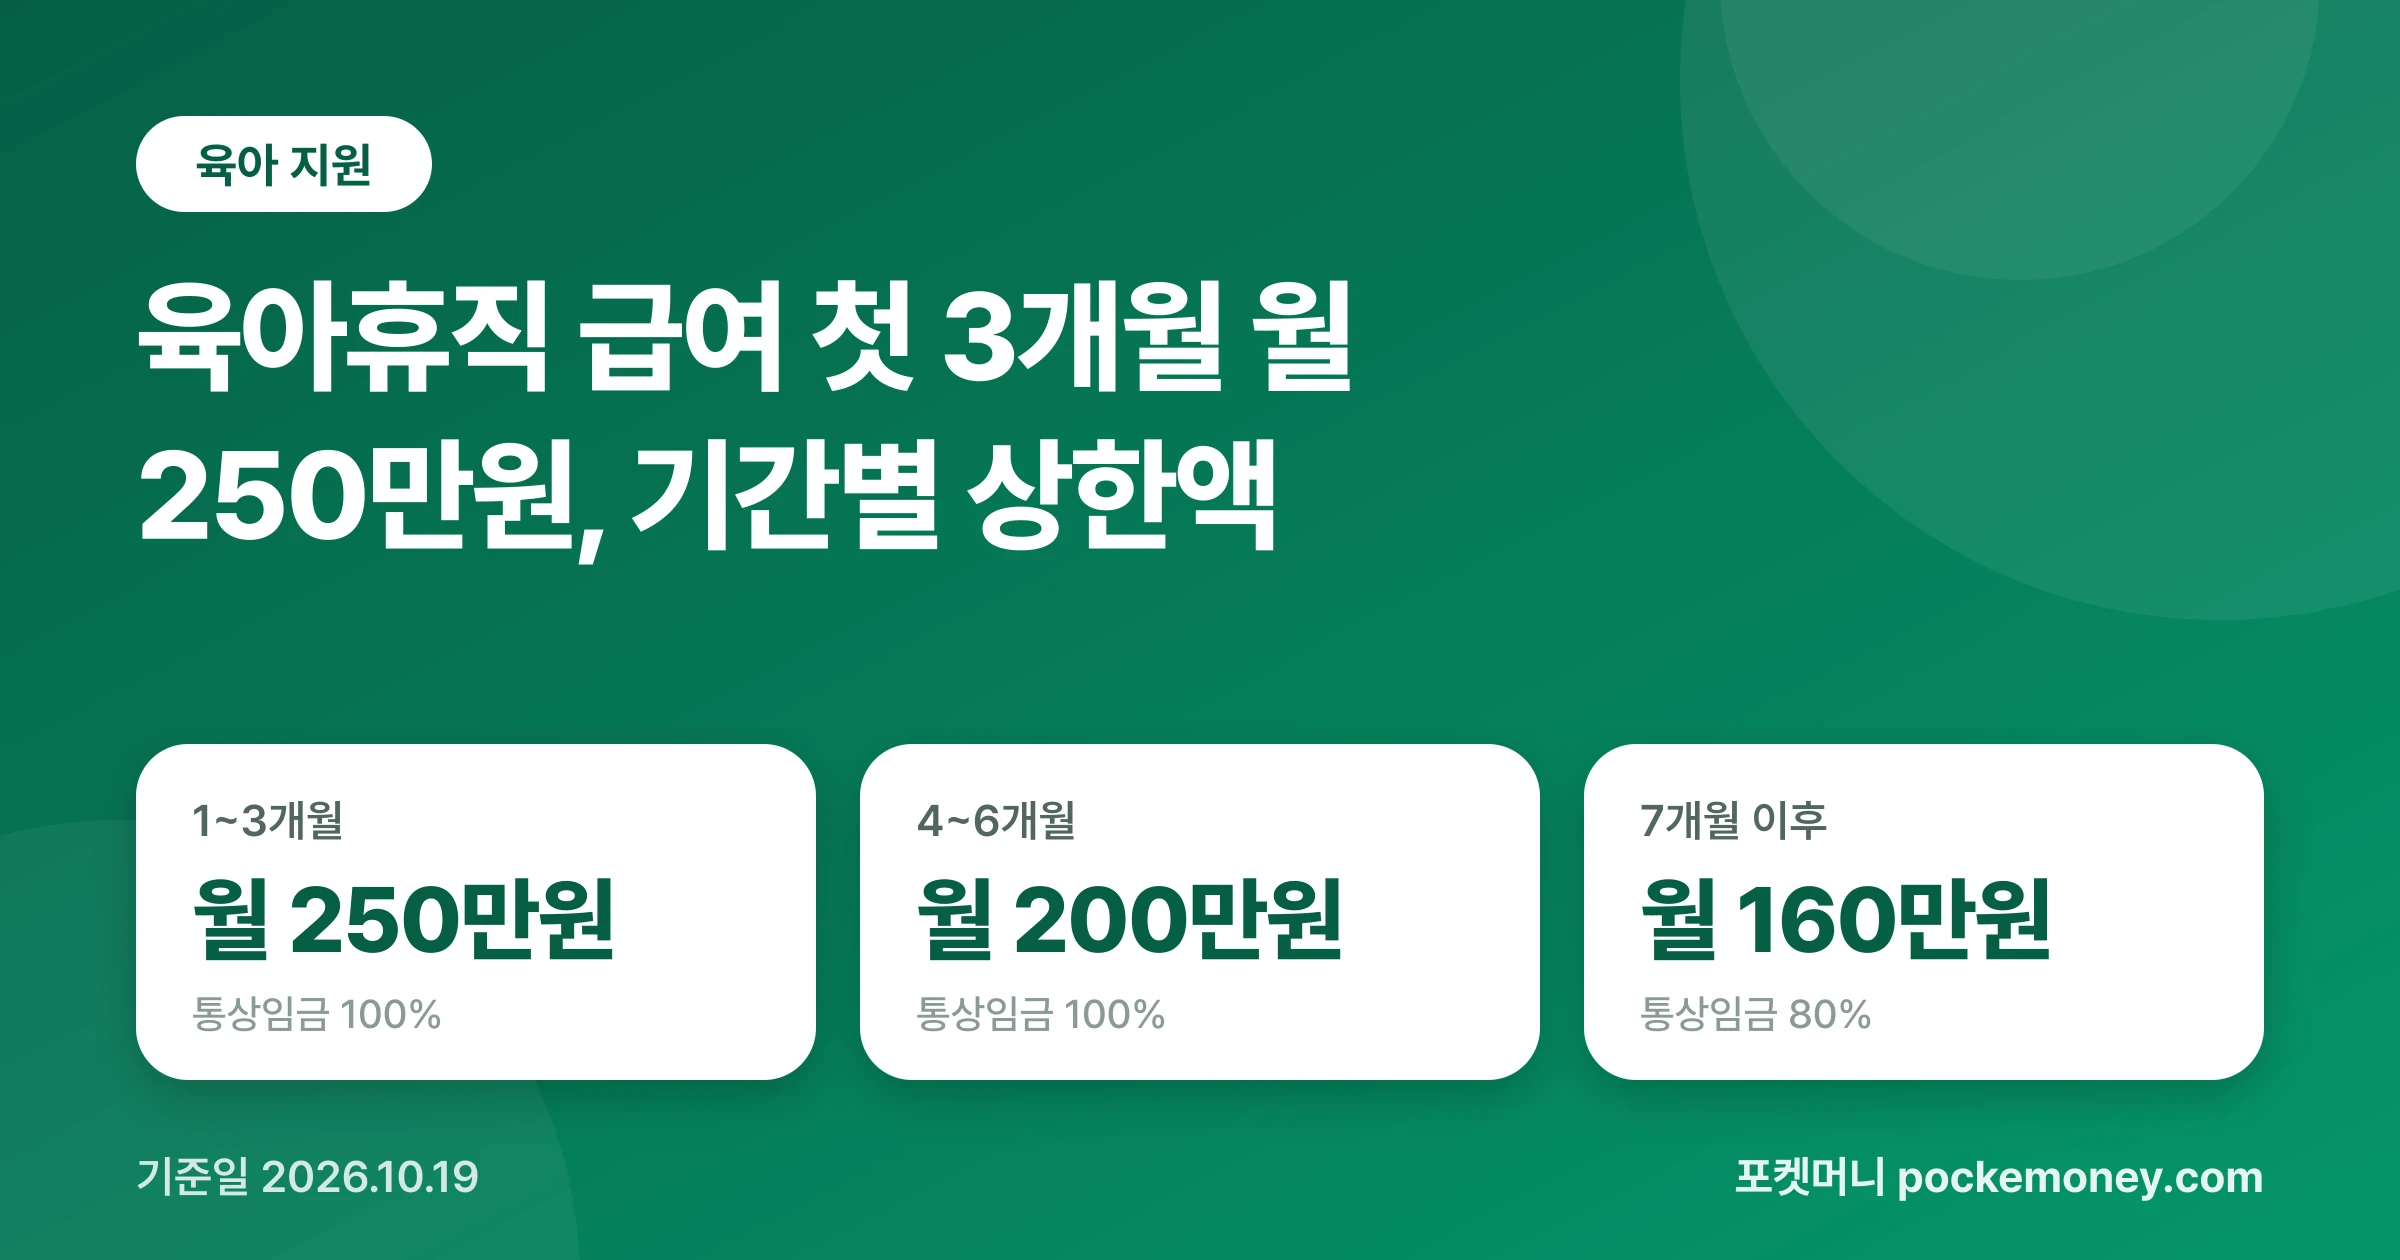
2025년 1월부터 육아휴직 급여가 기간별 상한액(250만·200만·160만원)으로 바뀌고 사후지급금이 없어졌습니다. 통상임금별 수령액 계산법, 6+6 부모육아휴직제, 신청 기한과 절차를 고용노동부 안내 기준으로 정리했습니다.
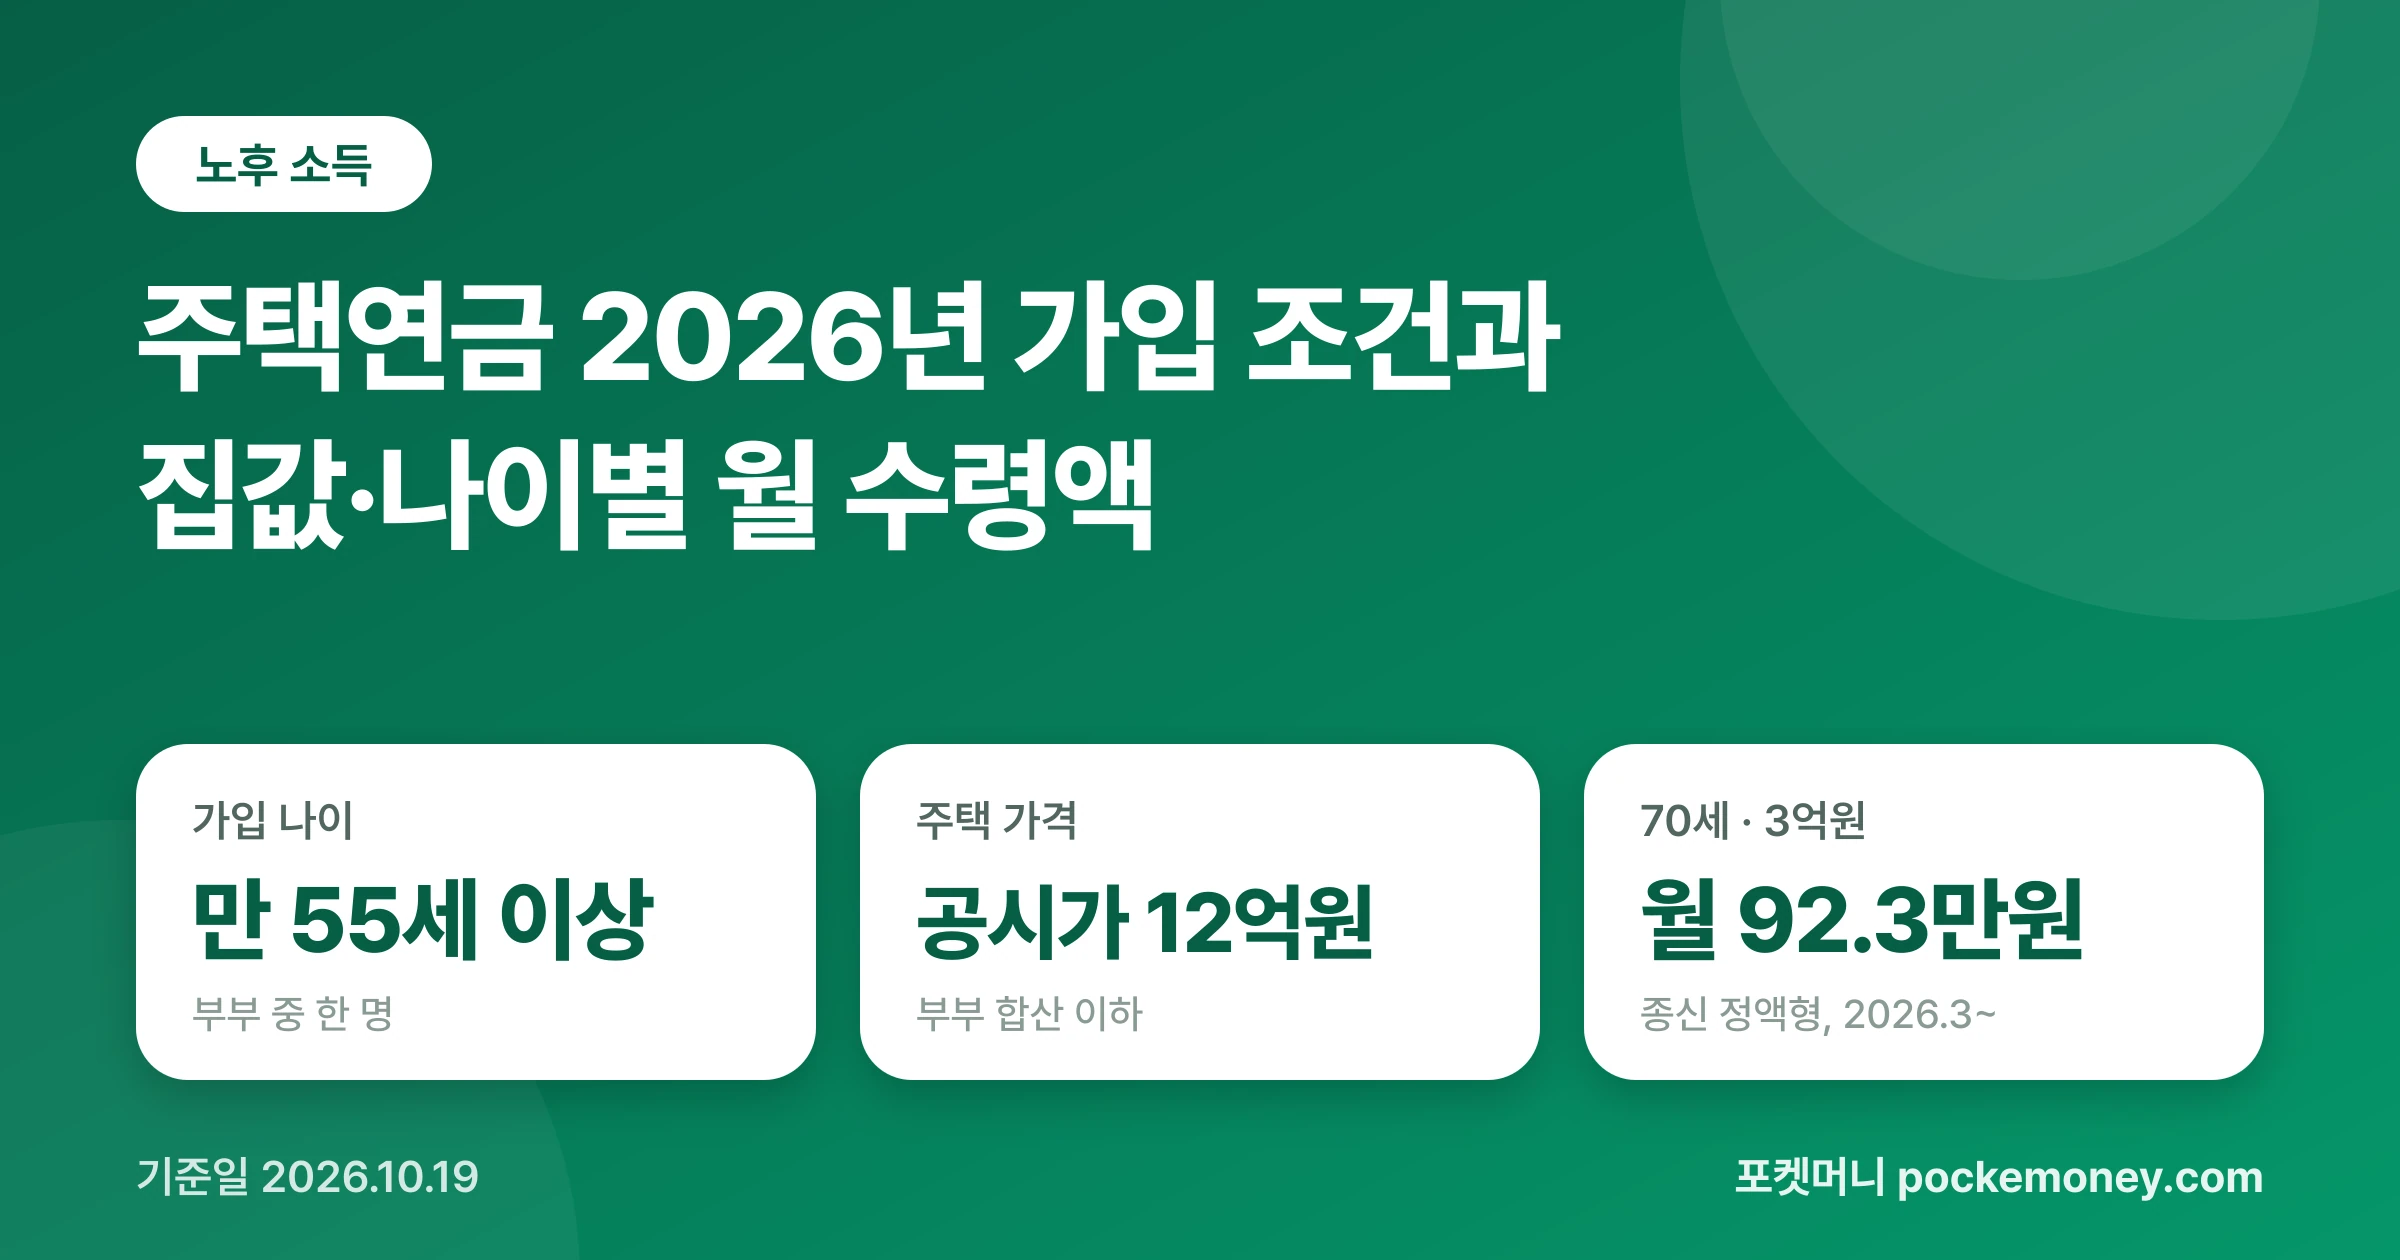
주택연금은 부부 중 한 명이 만 55세 이상이고 공시가격 12억원 이하 주택을 가진 경우 가입할 수 있습니다. 2026년 3월 개편으로 바뀐 월지급금과 보증료, 한국주택금융공사가 공개한 나이·집값별 수령액 예시를 정리했습니다.
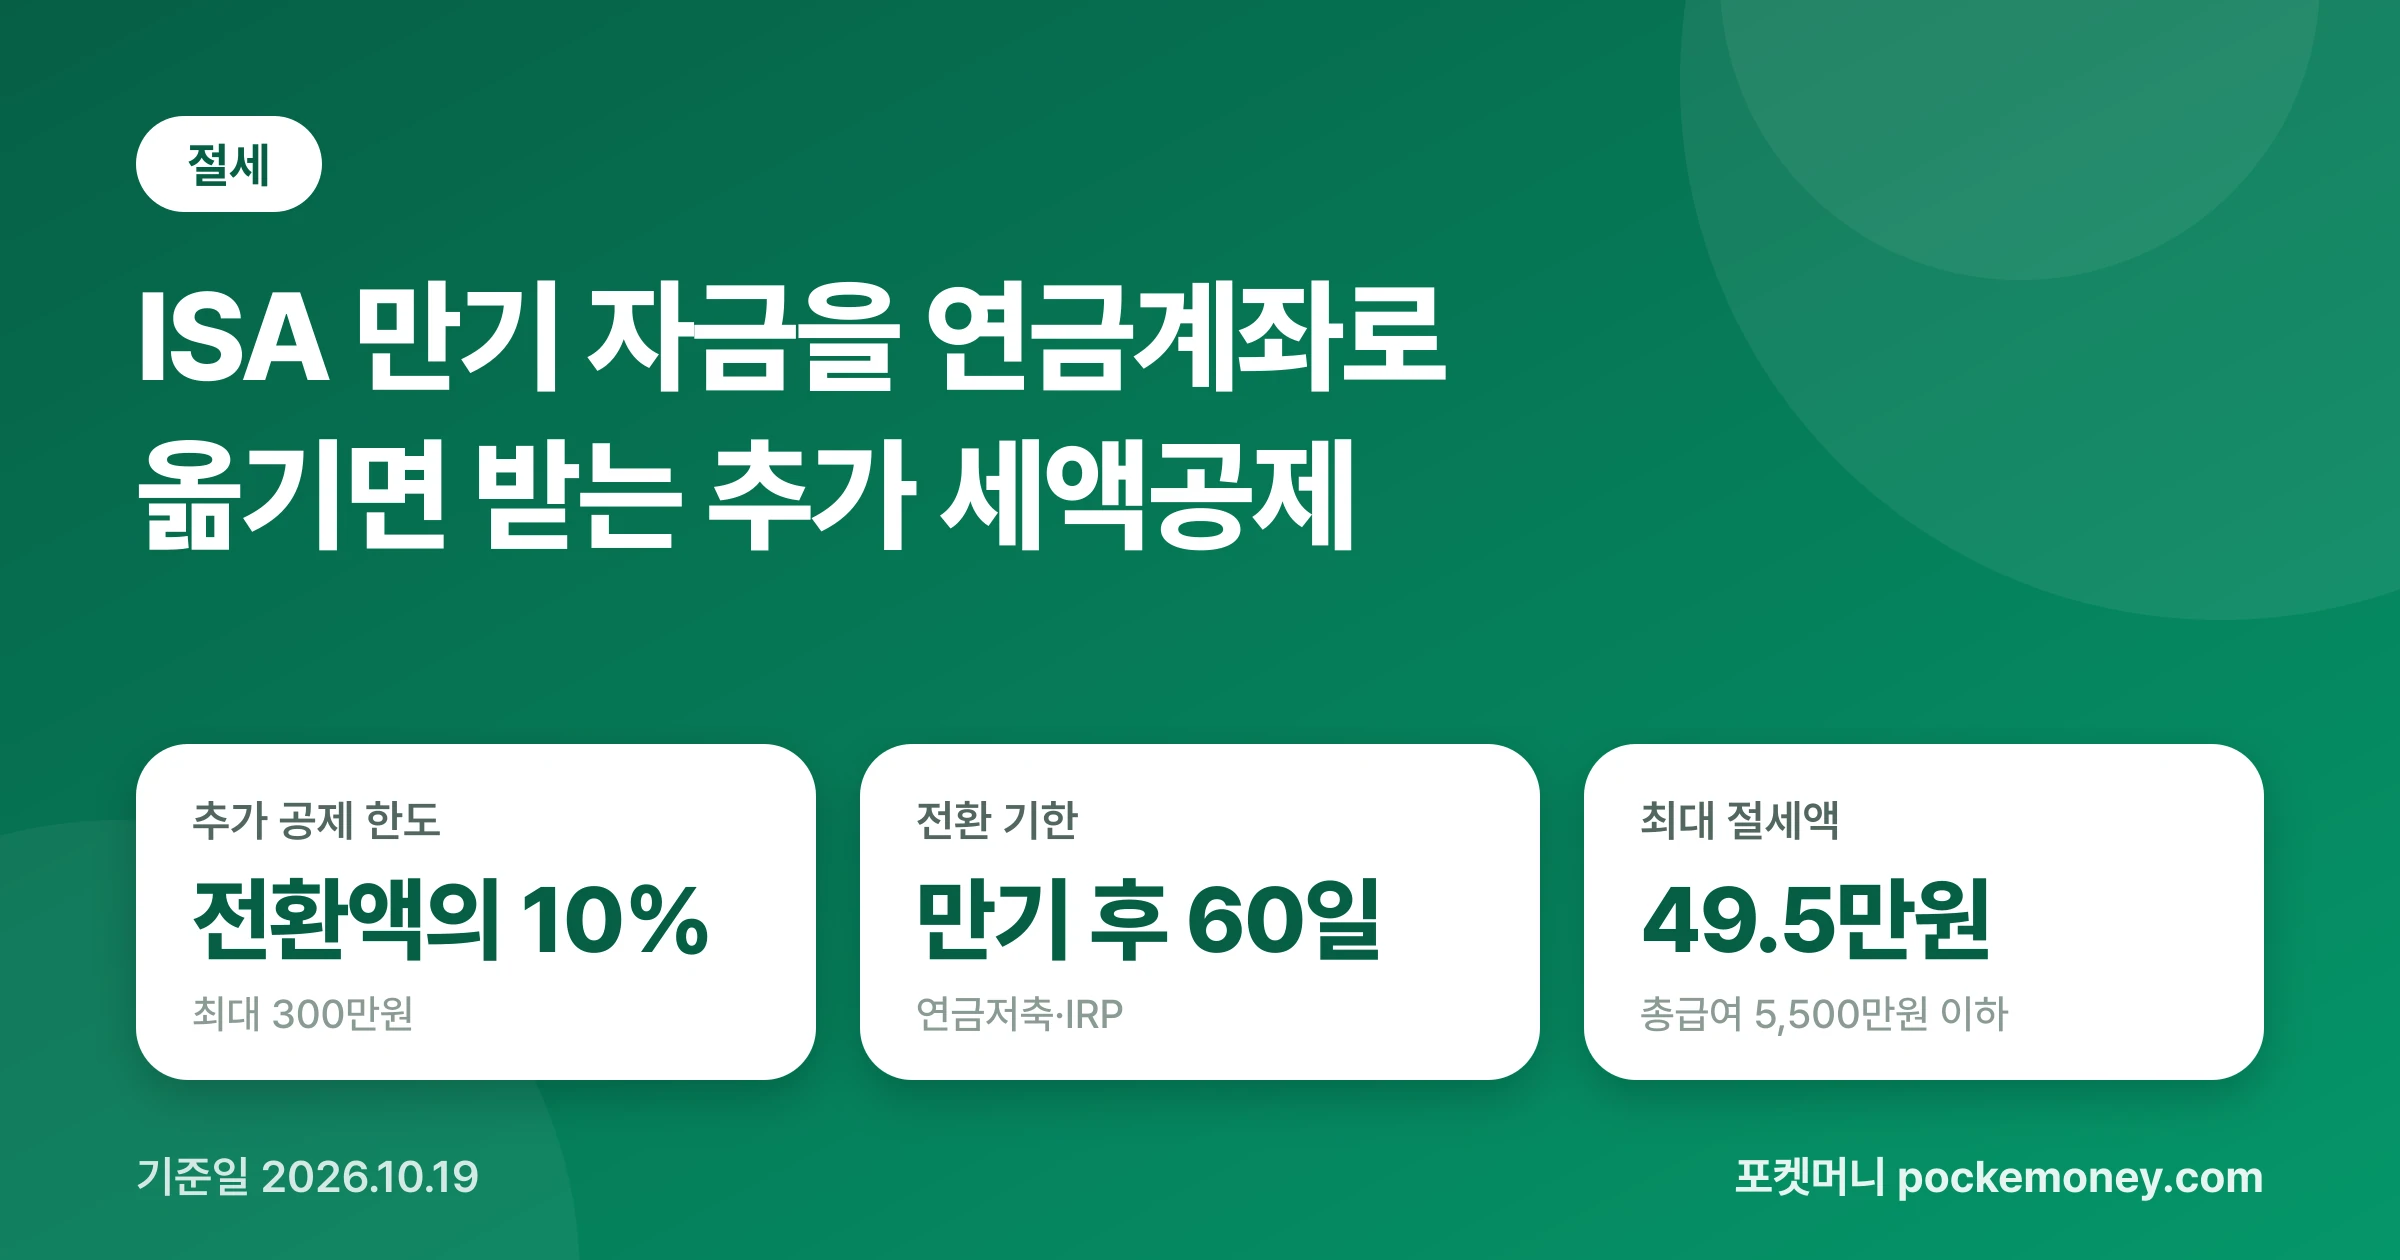
ISA가 만기되고 60일 안에 그 돈을 연금저축이나 IRP로 옮기면, 옮긴 금액의 10%(최대 300만원)만큼 연금계좌 세액공제 한도가 늘어납니다. 소득 구간별 절세액 계산, 기존 한도와의 관계, 연금 수령 시 세금과 중도 인출 불이익을 국세청 안내 기준으로 정리했습니다.