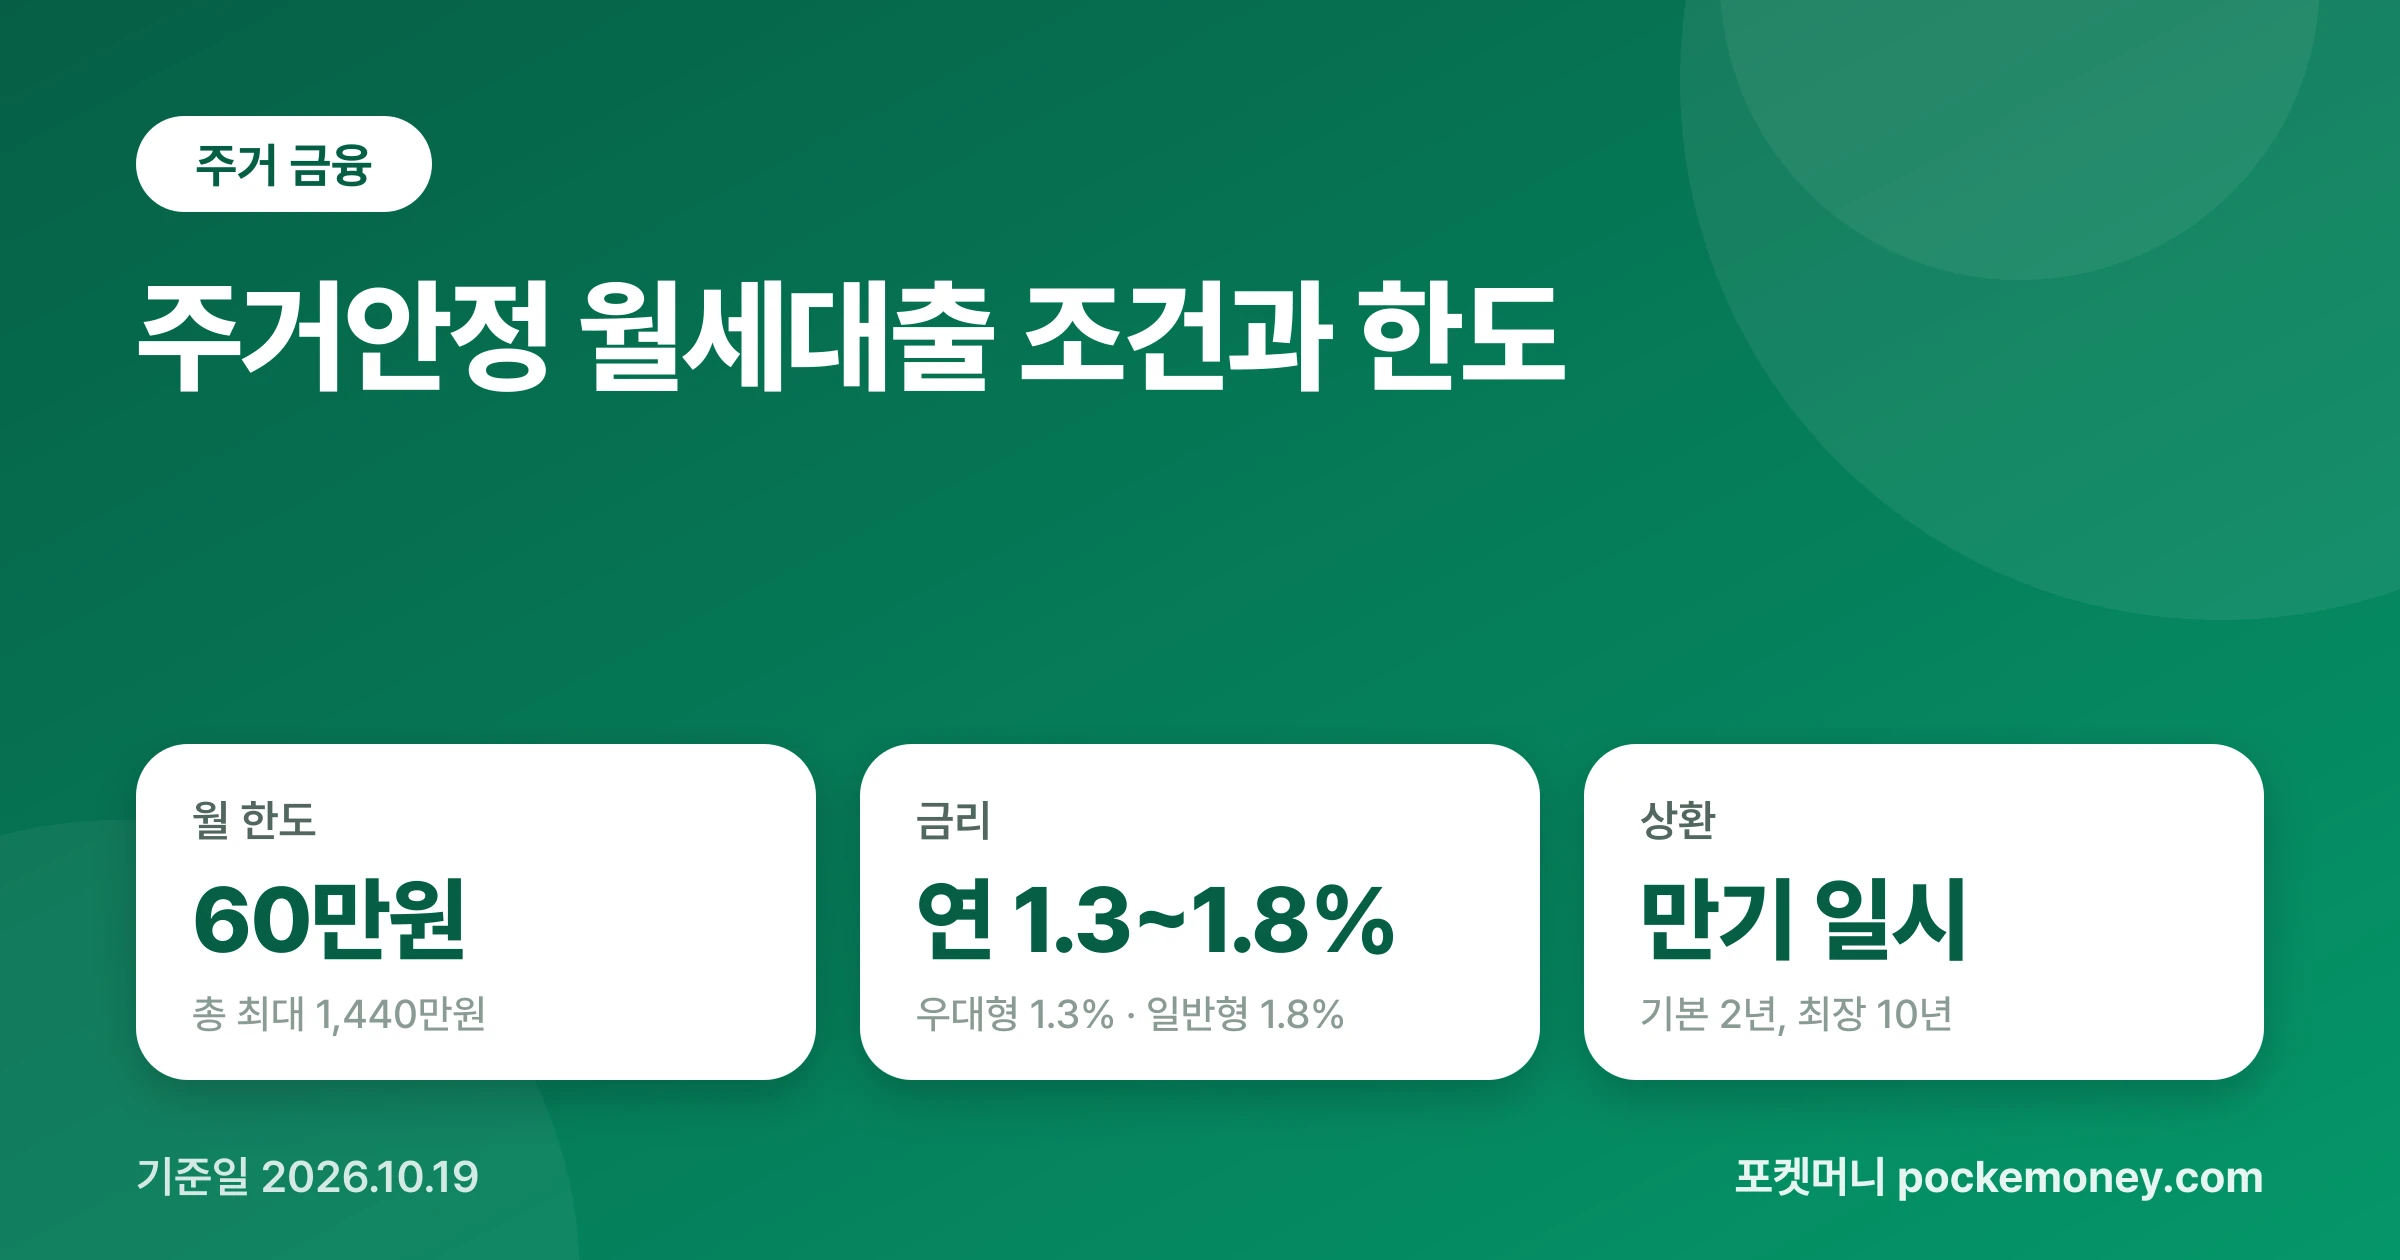
주거안정 월세대출은 보증금을 한 번에 빌려주는 전세대출과 구조가 다릅니다. 매달 내야 하는 월세를 월 최대 60만원까지 은행이 대신 빌려주고, 그렇게 쌓인 원금을 만기에 한꺼번에 갚는 주택도시기금 상품입니다. 매달 나가는 현금은 줄지만 빚은 매달 늘어나는 구조라서, 금리보다 만기 상환 계획이 더 중요합니다.
국토교통부 마이홈포털 「주거안정월세대출」 상품 안내를 이 날짜에 다시 확인해 정리했습니다. 2024년 이전 자료에는 한도가 월 40만원·총 960만원으로 나와 있으니 섞어 보지 않도록 주의하세요.
우대형과 일반형
| 구분 | 대상 | 금리 |
|---|---|---|
| 우대형 | 취업준비생, 사회초년생, 희망키움통장 가입자, 근로·자녀장려금 수급자, 주거급여 수급자 | 연 1.3% |
| 일반형 | 우대형이 아니면서 부부합산 연소득 5,000만원 이하 | 연 1.8% |
우대형 중 두 유형은 나이·소득 기준이 따로 붙습니다.
- 취업준비생: 만 35세 이하, 본인 소득이 없고 부모 연소득 6,000만원 이하
- 사회초년생: 취업 후 5년 이내, 만 35세 이하, 연소득 4,000만원 이하
근로장려금이나 주거급여를 받고 있다면 나이와 관계없이 우대형으로 신청할 수 있는지부터 확인해 볼 만합니다. 일반형보다 금리가 0.5%p 낮습니다.
공통 요건
- 민법상 성년인 세대주
- 세대주를 포함한 세대원 전원이 무주택
- 부부합산 순자산 3.45억원 이하 (2026년 기준)
- 주택도시기금 대출, 은행 전세자금대출, 주택담보대출을 이용하고 있지 않을 것
- 공공임대주택에 살고 있지 않을 것
- 연체·부도 같은 신용 문제가 없을 것
이미 버팀목 전세대출 같은 기금 대출을 쓰고 있다면 월세대출은 함께 받을 수 없습니다.
대상 주택과 한도
| 항목 | 기준 |
|---|---|
| 면적 | 전용 85㎡ 이하 (수도권 제외 읍·면은 100㎡ 이하) |
| 임차보증금 | 1억원 이하 |
| 월세 | 60만원 이하 |
| 대출 한도 | 월 최대 60만원, 총 최대 1,440만원 |
| 기간 | 기본 2년, 연장해 최장 10년 |
| 상환 | 만기 일시상환 |
임대차계약을 맺고 보증금의 5% 이상을 낸 상태에서 신청합니다. 주거급여 수급자는 주거급여로 받는 금액만큼 월 한도에서 빠집니다. 예를 들어 월세 50만원 중 주거급여로 30만원을 받는다면 대출로 빌릴 수 있는 월세는 나머지 범위로 줄어듭니다.
2년 동안 내는 이자, 직접 계산해 보면
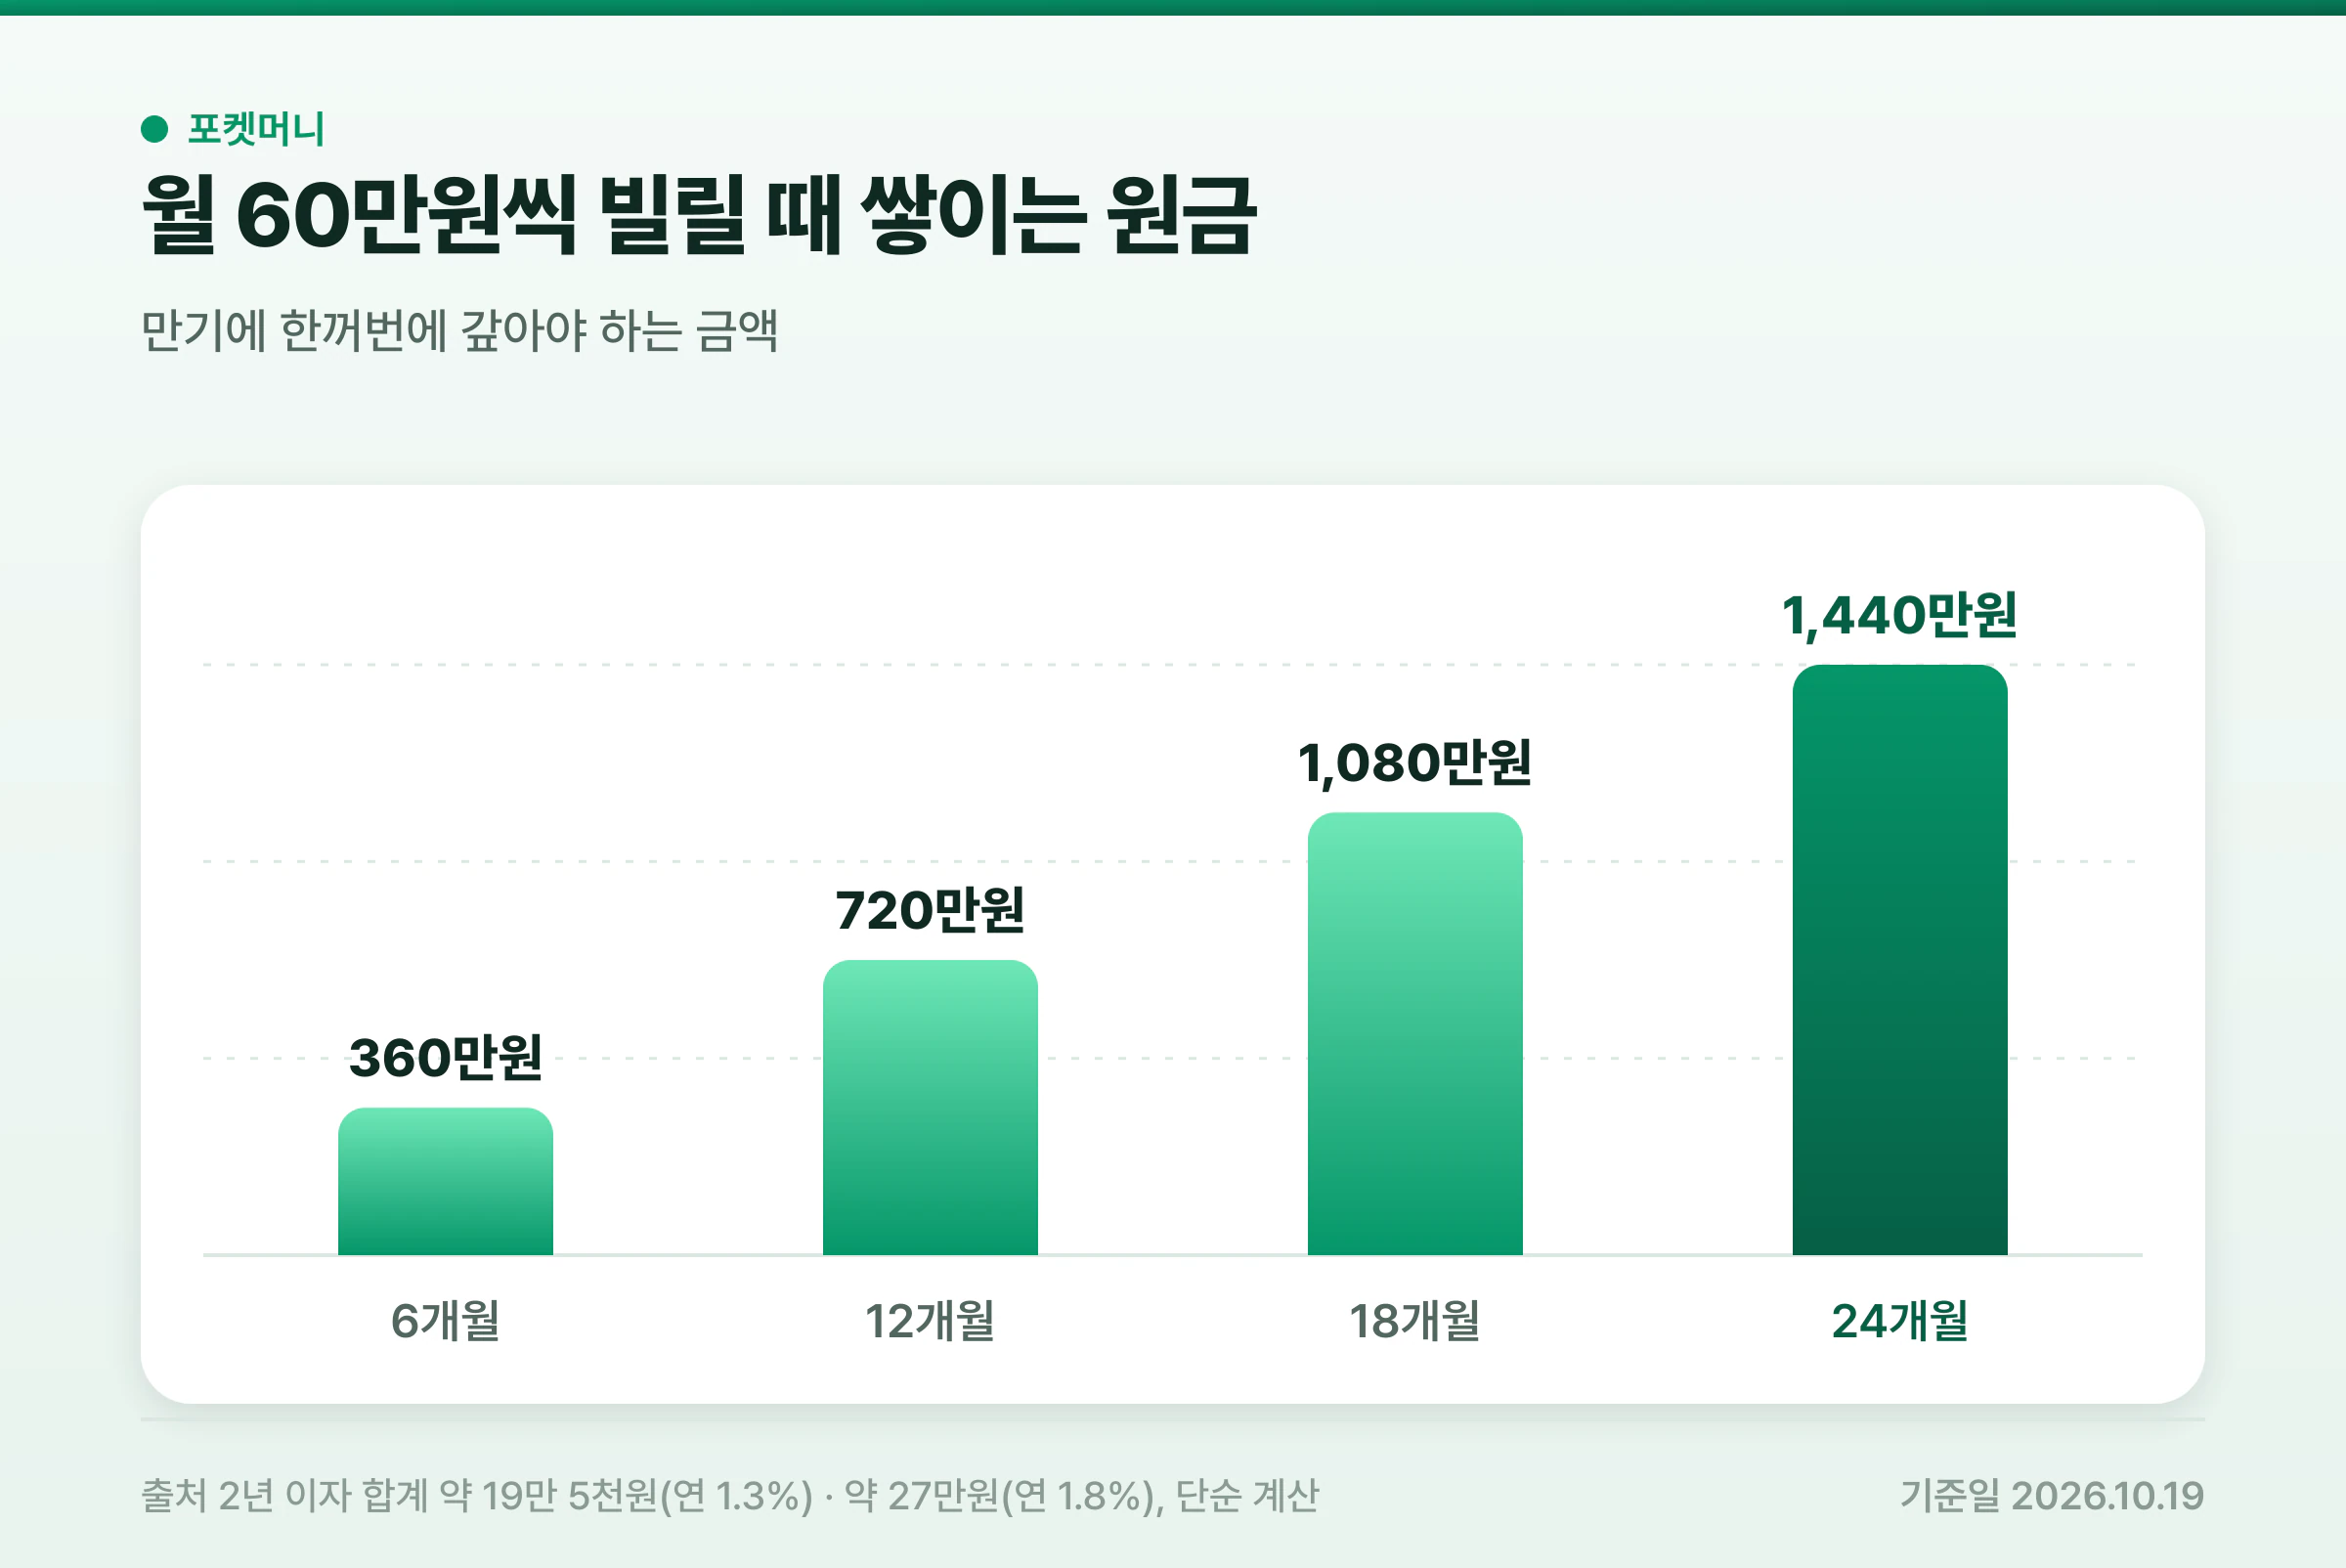
월세대출은 매달 빌린 금액이 원금에 더해지고, 이자는 그때까지 쌓인 원금에 붙습니다. 월 60만원을 24개월 빌린다고 단순하게 계산하면 다음과 같습니다(실제 이자는 은행의 이자 계산일과 일수에 따라 조금 다릅니다).
- 1개월 차 원금 60만원, 2개월 차 120만원 … 24개월 차 1,440만원
- 한 달 이자 = 그달 원금 × 금리 ÷ 12
- 24개월 이자 합계 = 60만원 × 금리 ÷ 12 × (1+2+…+24) = 60만원 × 금리 ÷ 12 × 300
| 금리 | 첫 달 이자 | 24개월 차 이자 | 2년 이자 합계 |
|---|---|---|---|
| 연 1.3% (우대형) |
650원 | 1만 5,600원 | 약 19만 5천원 |
| 연 1.8% (일반형) |
900원 | 2만 1,600원 | 약 27만원 |
이자 부담은 크지 않습니다. 문제는 2년 뒤 남는 원금 1,440만원입니다. 월세를 대출로 메우는 동안 같은 금액을 따로 모으지 못하면, 만기 때 연장하거나 다른 대출로 갚아야 하는 상황이 됩니다.
신청 전에 세워 둘 상환 계획
- 매달 일정액을 따로 적립: 빌리는 월세의 일부라도 별도 통장에 넣어 두면 만기 부담이 줄어듭니다.
- 필요한 만큼만 빌리기: 한도는 월 60만원이지만 실제 월세보다 적게 빌릴 수 있습니다. 소득이 생기면 월 대출액을 줄이는 방법도 은행에 문의해 볼 만합니다.
- 연장 조건 확인: 최장 10년까지 쓸 수 있지만 연장 시점마다 자격 심사를 다시 받습니다. 그사이 소득이 늘거나 주택을 사면 연장이 안 될 수 있습니다.
국토교통부 청년월세 지원(월 최대 20만원)은 돌려받지 않는 현금 지원이고, 주거안정 월세대출은 갚아야 하는 대출입니다. 청년이라면 청년월세 지원 조건을 먼저 확인하세요.
신청 창구
우리·KB국민·하나·NH농협·신한은행에서 신청합니다. 기금e든든(주택도시기금 누리집)에서 자격을 미리 점검해 볼 수 있고, 은행마다 비대면 접수 가능 여부가 다르니 방문 전에 확인하세요.
참고한 자료
- 국토교통부 마이홈포털, 주거안정월세대출
- 주택도시기금, 기금e든든 개인상품 안내
- 정책브리핑, 「[Q&A] '주거안정월세대출' 정책 답변드립니다」 (2024.1.15)