주택담보대출 이자상환액 소득공제, 한도 2,000만원을 받으려면
장기주택저당차입금 이자상환액 소득공제는 상환기간과 금리·상환 방식에 따라 한도가 600만원부터 2,000만원까지 달라집니다. 2024년부터 바뀐 기준시가 6억원 요건과 대상자, 구비서류를 국세청 안내 기준으로 정리했습니다.
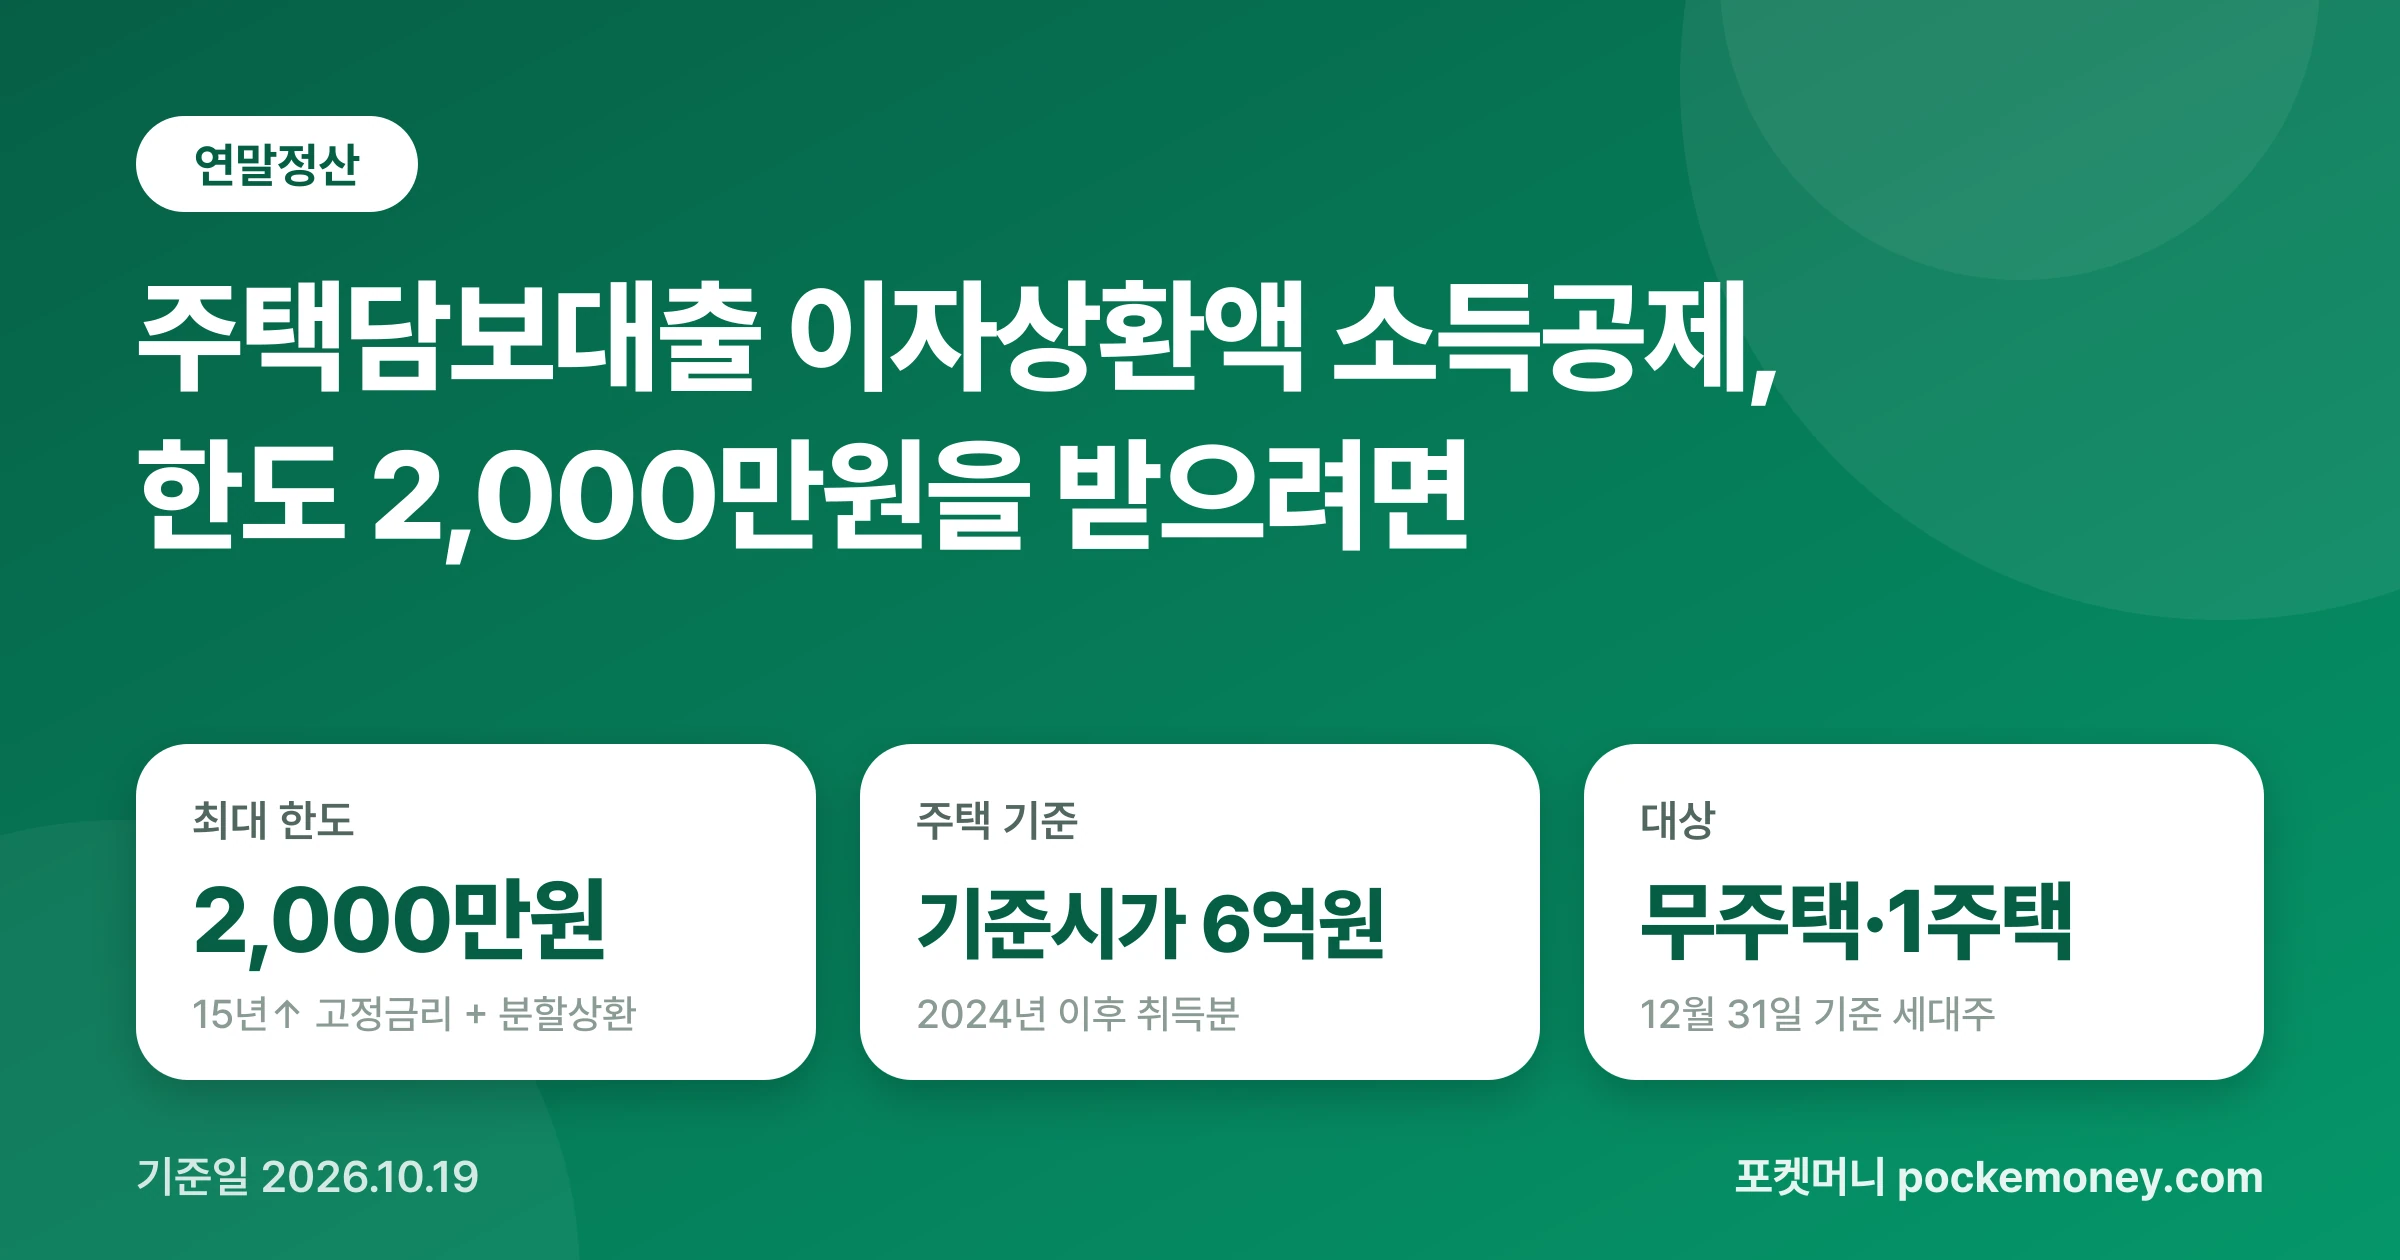
장기주택저당차입금 이자상환액 소득공제는 상환기간과 금리·상환 방식에 따라 한도가 600만원부터 2,000만원까지 달라집니다. 2024년부터 바뀐 기준시가 6억원 요건과 대상자, 구비서류를 국세청 안내 기준으로 정리했습니다.
주택연금은 부부 중 한 명이 만 55세 이상이고 공시가격 12억원 이하 주택을 가진 경우 가입할 수 있습니다. 2026년 3월 개편으로 바뀐 월지급금과 보증료, 한국주택금융공사가 공개한 나이·집값별 수령액 예시를 정리했습니다.
근로장려금은 5월 정기신청 외에도 근로소득만 있으면 9월·3월 반기신청, 기한 내 놓쳤다면 기한후 신청이 가능합니다. 현행 소득·재산 기준과 최대 지급액, 2027년 소득분부터 바뀔 예정인 기준을 국세청·정부 발표 기준으로 정리했습니다.
2024년 11월부터 주택청약종합저축의 월 납입 인정액이 10만원에서 25만원으로 올랐습니다. 공공분양 저축총액 산정 예시, 연 300만원 한도 소득공제, 금리 2.3~3.1%, 청약 예·부금 전환 기간 연장까지 바뀐 내용과 납입액을 정할 때 고려할 점을 정리했습니다.
중소기업 재직자 우대 저축공제는 근로자가 월 10만~50만원을 저축하면 회사가 납입액의 20%를 더해 주고 은행이 우대금리를 주는 상품입니다. 3년형·5년형 만기 예상액, 납입액별 기업 부담, 2026년부터 바뀐 직접 신청 방식, 가입 은행을 중소벤처기업부·중진공 발표 기준으로 정리했습니다.
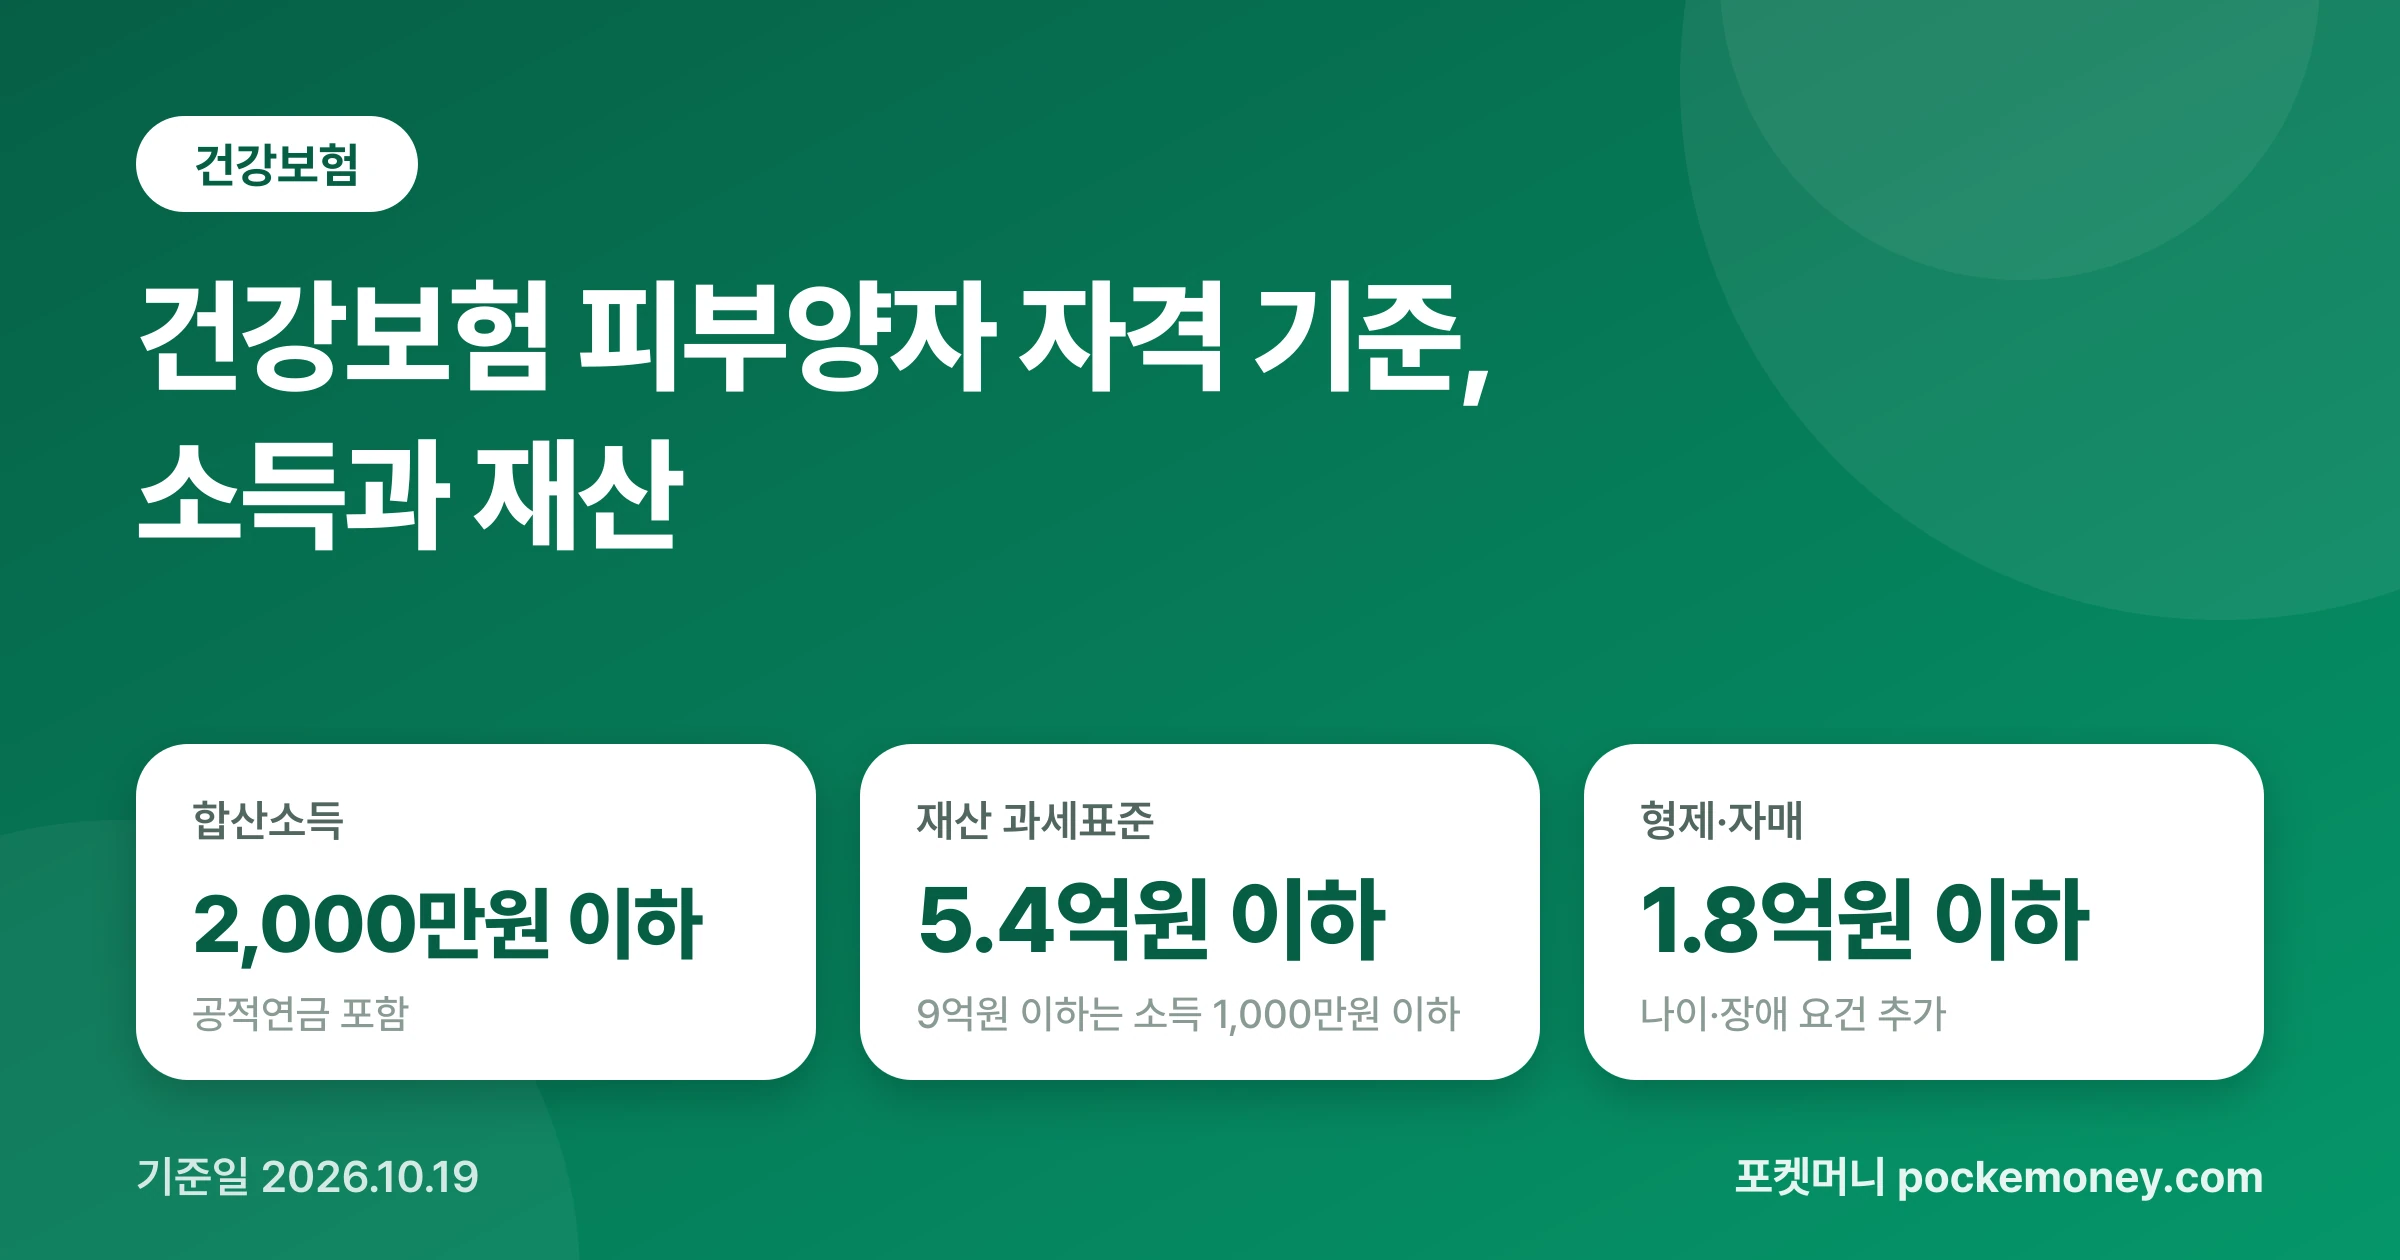
직장가입자의 피부양자로 남으려면 연간 합산소득 2,000만원 이하, 재산세 과세표준 5.4억원 이하(5.4억~9억원은 소득 1,000만원 이하)를 충족해야 합니다. 사업소득, 주택임대소득, 형제자매 기준, 연금 수령액 계산 예시와 자료 반영 시기를 국민건강보험공단 기준으로 정리했습니다.
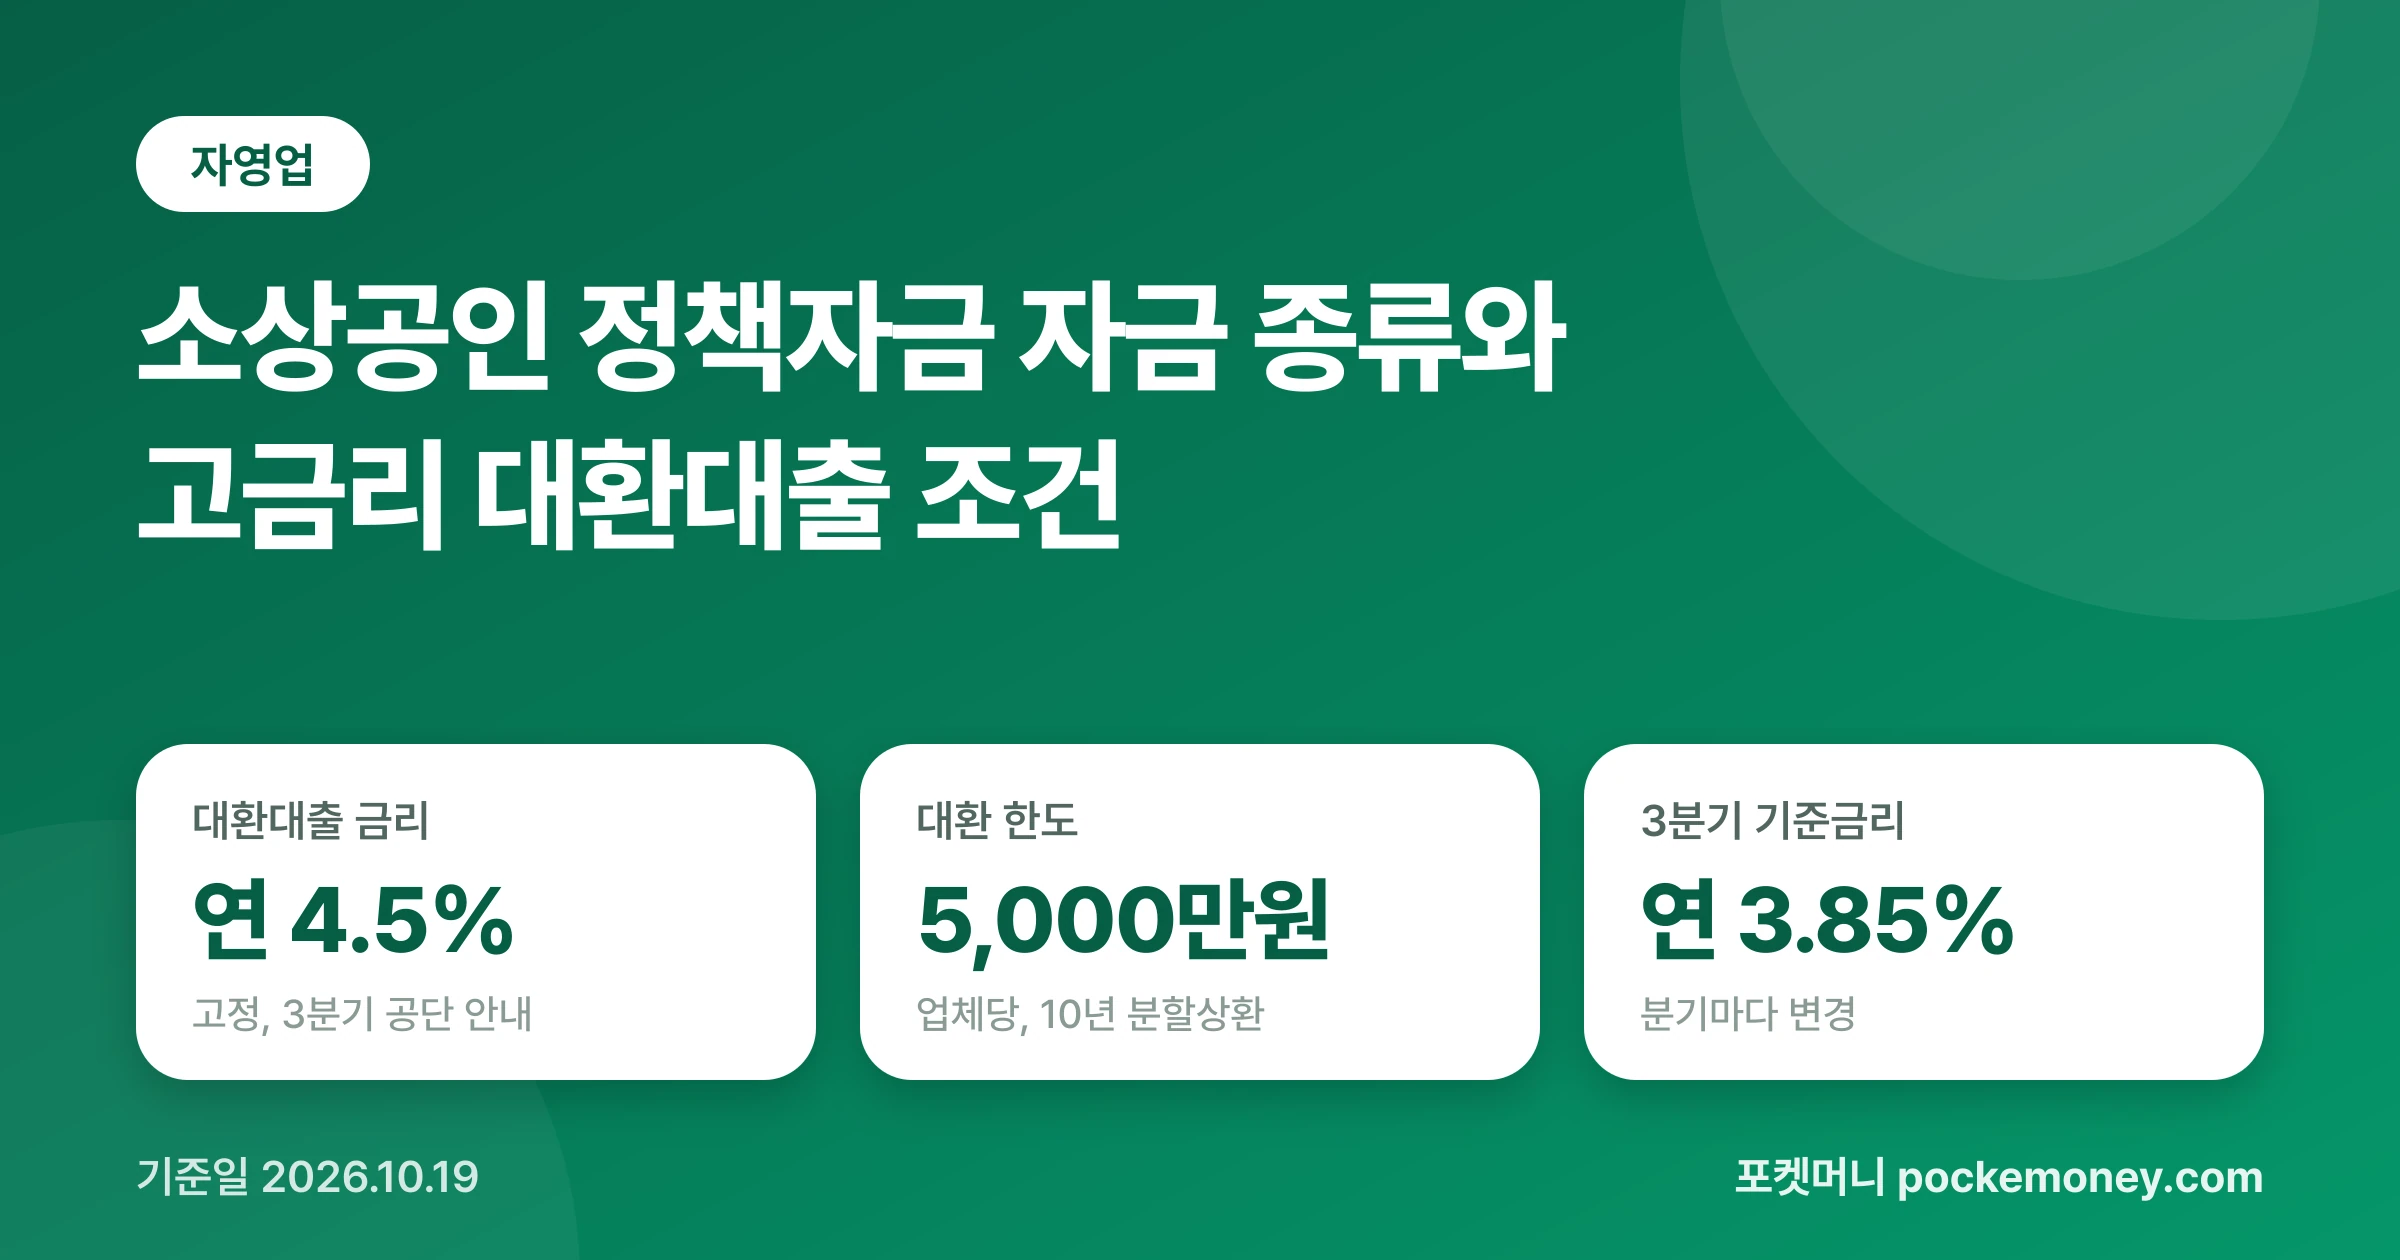
소상공인시장진흥공단 정책자금은 일반경영안정자금, 성장기반자금, 신용취약소상공인자금, 대환대출 등으로 나뉩니다. 대리대출과 직접대출의 차이, 2026년 3분기 금리 구조, 연 7% 이상 대출을 연 4.5% 고정금리로 바꿔 주는 대환대출 조건과 신청 순서를 공단 안내 기준으로 정리했습니다.
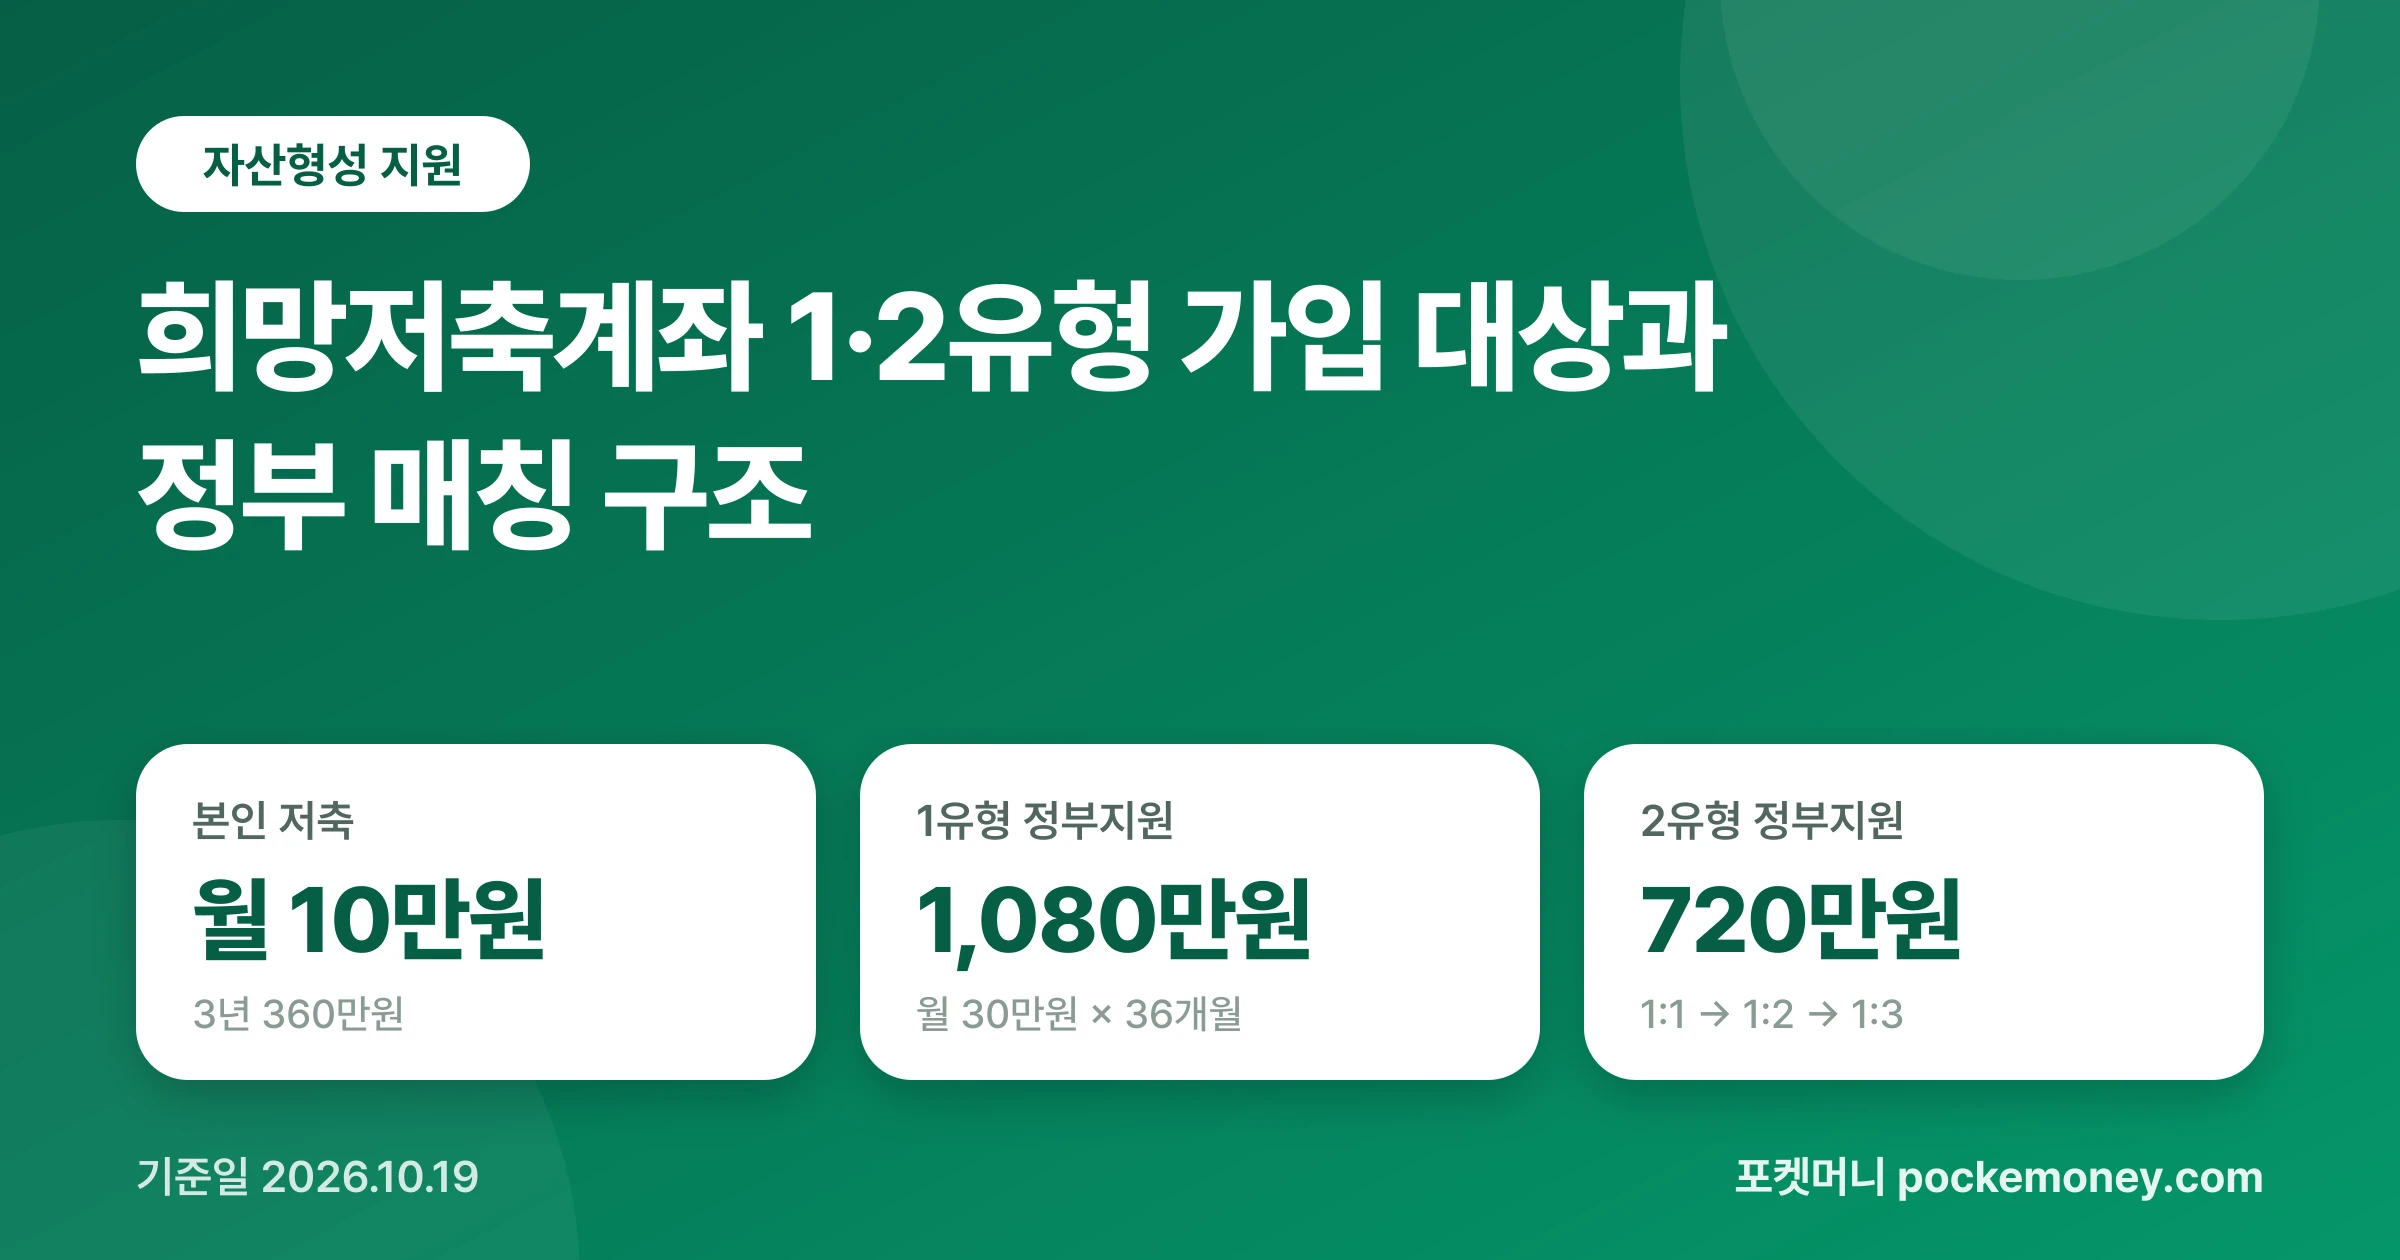
희망저축계좌 Ⅰ은 생계·의료급여 수급 가구, Ⅱ는 주거·교육급여 수급 가구와 차상위계층이 대상입니다. 2026년 모집 일정, 유형별 정부 매칭 방식과 3년 적립액, 만기 때 지원금을 받기 위한 조건, 청년내일저축계좌와의 차이를 보건복지부 자료 기준으로 정리했습니다.
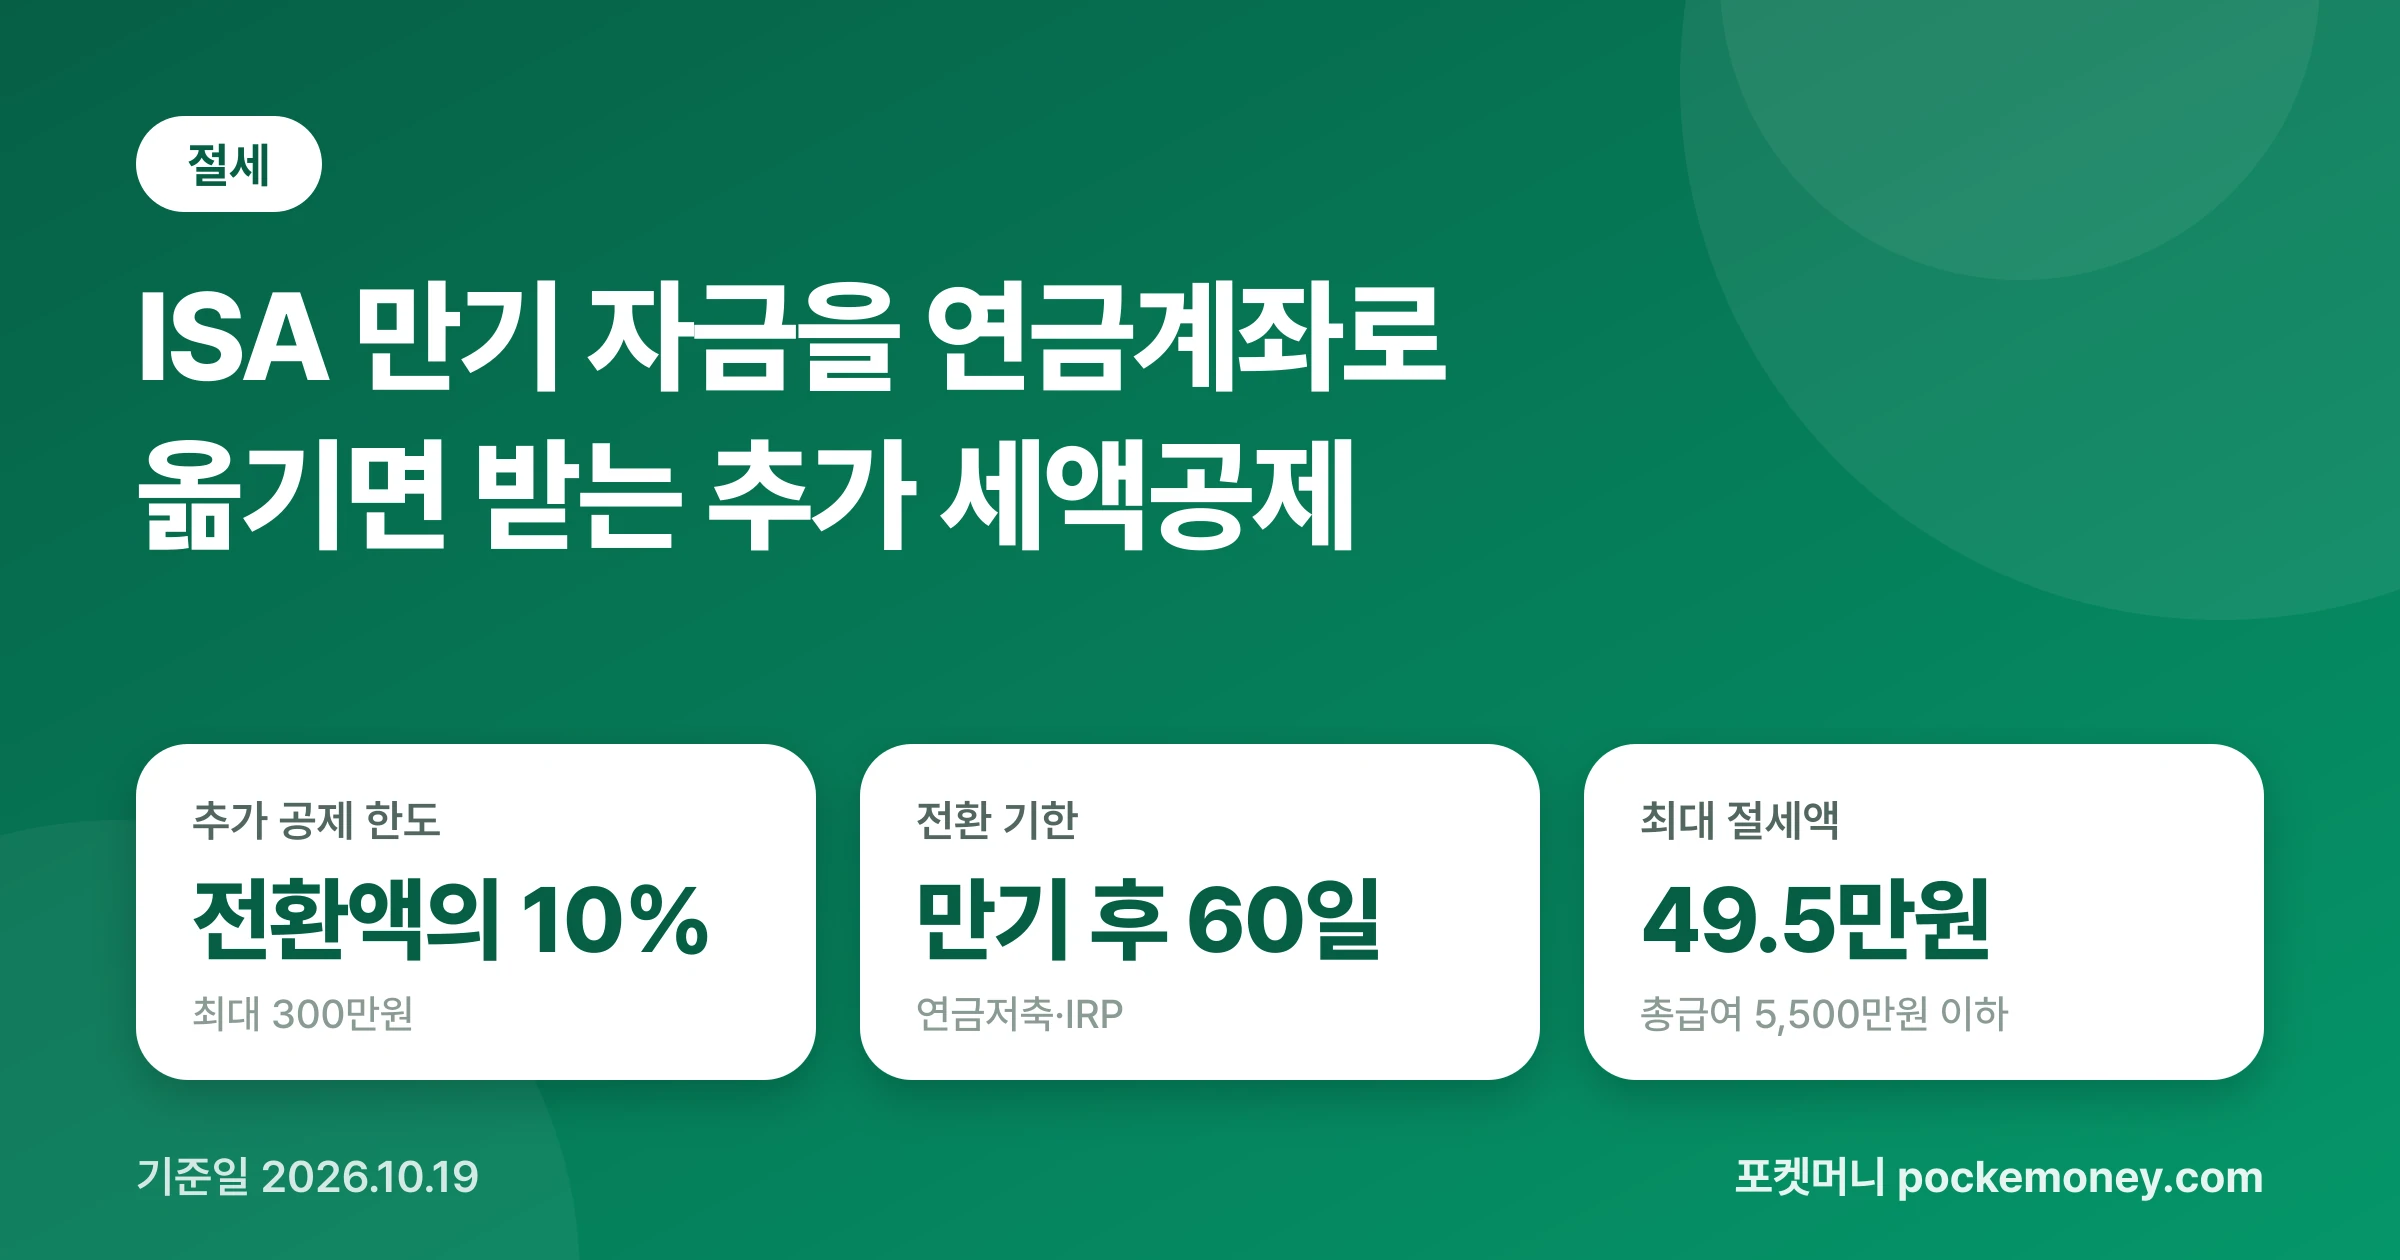
ISA가 만기되고 60일 안에 그 돈을 연금저축이나 IRP로 옮기면, 옮긴 금액의 10%(최대 300만원)만큼 연금계좌 세액공제 한도가 늘어납니다. 소득 구간별 절세액 계산, 기존 한도와의 관계, 연금 수령 시 세금과 중도 인출 불이익을 국세청 안내 기준으로 정리했습니다.
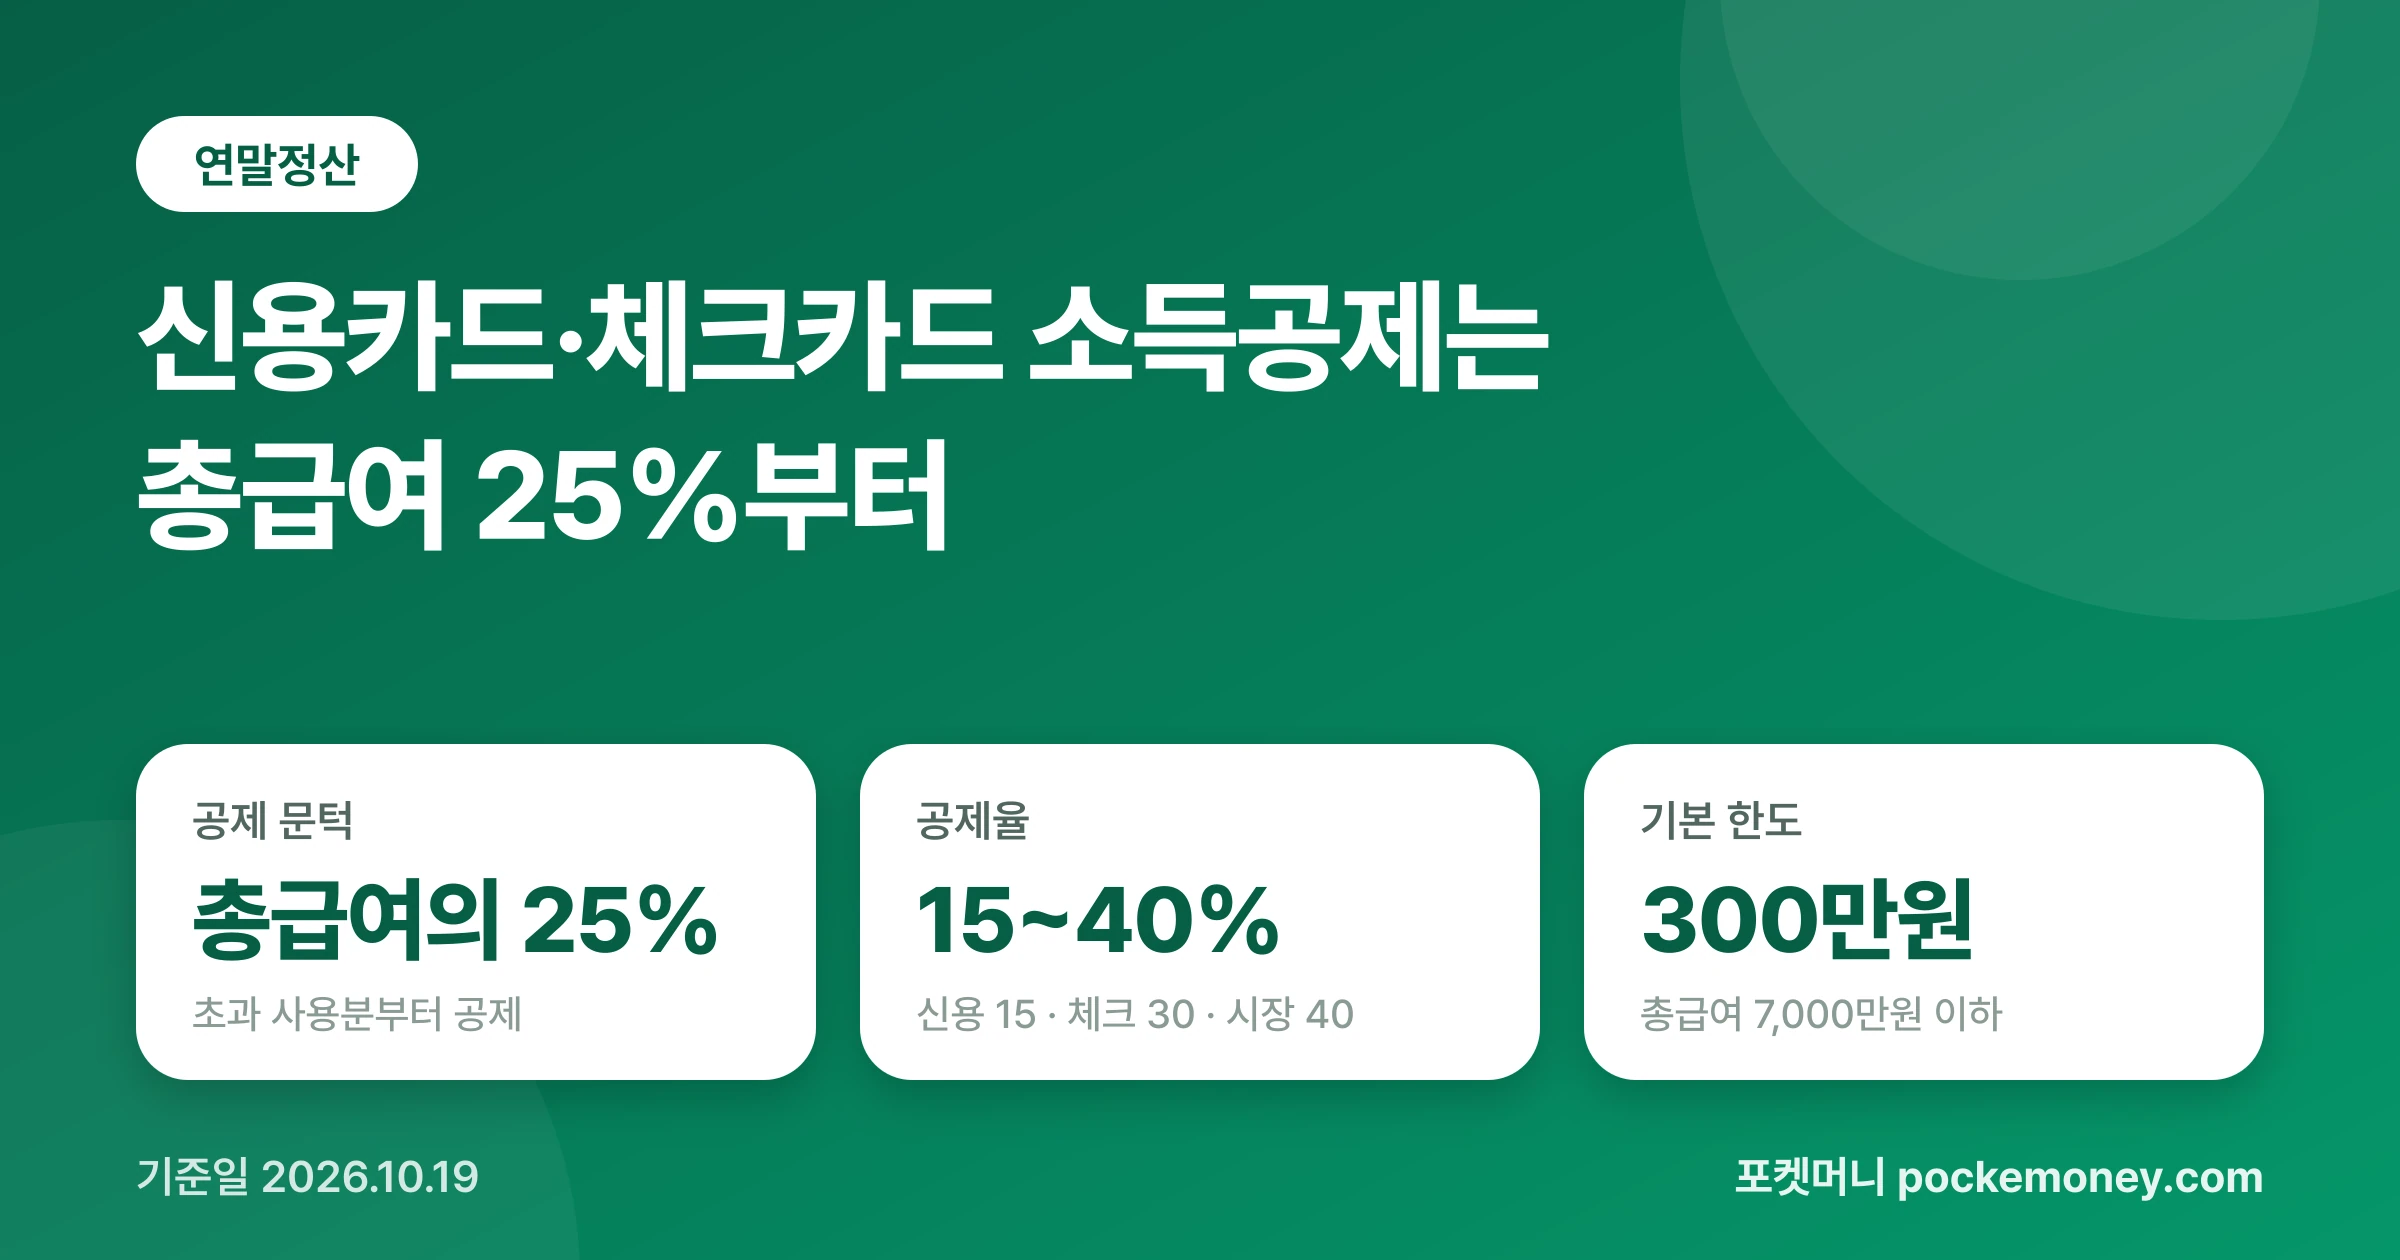
카드 소득공제는 총급여의 25%를 넘게 쓴 금액부터 적용되고, 결제 수단에 따라 공제율이 15%에서 40%까지 다릅니다. 공제율, 기본·추가 한도, 2025년부터 추가된 체육시설 이용료와 계산 예시를 국세청·정부 발표 기준으로 정리했습니다.